



成品油发票有关的16个问题《国家税务总局关于成品油消费税征收管理有关问题的公告》(国家税务总局公告2018年第1号,以下简称1号公告)1. 4S店、汽车修理厂主要提供修理劳务,偶尔零售润滑油,是否属于1号公告规定的成品油经销企业?答:凡销售成品油(汽油、柴油、航空煤油、石脑油、溶剂油、润滑油、燃料油)的单位均属于成品油经销企业,需按照国家税务总局公告2018年1号执行。
2. 企业购进废机油再销售,是否按照1号公告规定,在成品油模块开具发票?如果需要,企业购进废机油时无法取得专票进行勾选确认,因此,销售数量必然大于勾选确认的购进数量,这种情况应如何处理?答:购进废机油再销售不按照1号公告执行。
3. 1号公告是否适用于小规模纳税人?如果适用于小规模纳税人,是否意味着小规模纳税人购进成品油也需取得专用发票?答:销售成品油的加油站,均应按照国税函〔2001〕882号文件规定登记为一般纳税人。对于不必须登记为一般纳税人的成品油经销企业(如:销售润滑油的企业)也适用1号公告。
4. 如何在增值税发票管理新系统开具成品油发票?
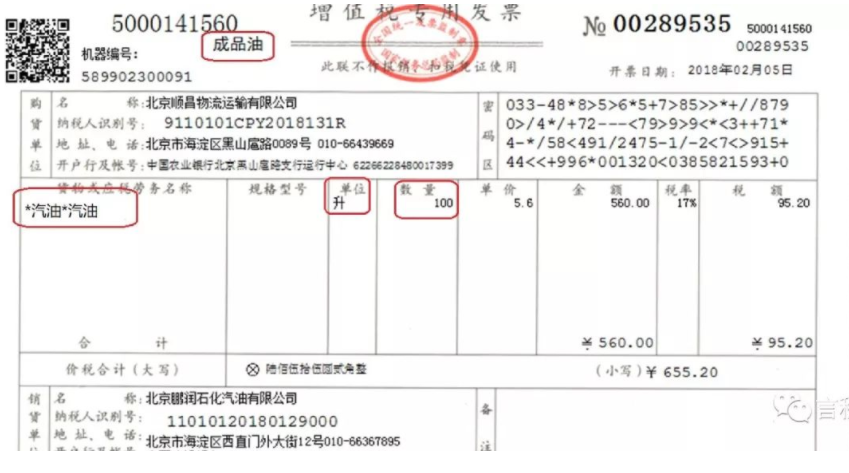 答:根据1号公告第一条规定,所有成品油发票均须通过增值税发票管理新系统中成品油发票开具模块开具。(1)成品油发票是指销售汽油、柴油、航空煤油、石脑油、溶剂油、润滑油、燃料油等成品油所开具的增值税专用发票(以下称“成品油专用发票”)和增值税普通发票。(2)纳税人需要开具成品油发票的,由主管税务机关开通成品油发票开具模块。(3)开具成品油发票时,应遵守以下规则:①正确选择商品和服务税收分类编码。②发票“单位”栏应选择“吨”或“升”,蓝字发票的“数量”栏为必填项且不为“0”。③开具成品油专用发票后,发生销货退回、开票有误以及销售折让等情形的,应按规定开具红字成品油专用发票。销货退回、开票有误等原因涉及销售数量的,应在《开具红字增值税专用发票信息表》中填写相应数量,销售折让的不填写数量。④成品油经销企业某一商品和服务税收分类编码的油品可开具成品油发票的总量,应不大于所取得的成品油专用发票、海关进口消费税专用缴款书对应的同一商品和服务税收分类编码的油品总量。(发票打印保存时,系统自动检查本次开具的数量不得大于同类型成品油的可开具库存数量。)成品油经销企业开具成品油发票前,应登陆增值税发票选择确认平台确认已取得的成品油专用发票、海关进口消费税专用缴款书信息,并通过成品油发票开具模块下载上述信息。具体开票系统操作纳税人可咨询服务商。例:某经销企业开具成品油发票时,已取得成品油专用发票载明的柴油100吨、石脑油30吨,取得海关进口消费税专用缴款书载明的石脑油10吨,登陆增值税发票选择确认平台确认购入柴油和石脑油所取得的成品油专用发票、海关进口消费税专用缴款书信息,并通过成品油发票开具模块下载上述已经确认的信息后,可开具100吨柴油和40吨石脑油的成品油发票。
5. 成品油开具发票必须有商品分类编码简称吗?答:纳税人使用商品和服务税收分类编码开具发票票面会自动带出分类简码。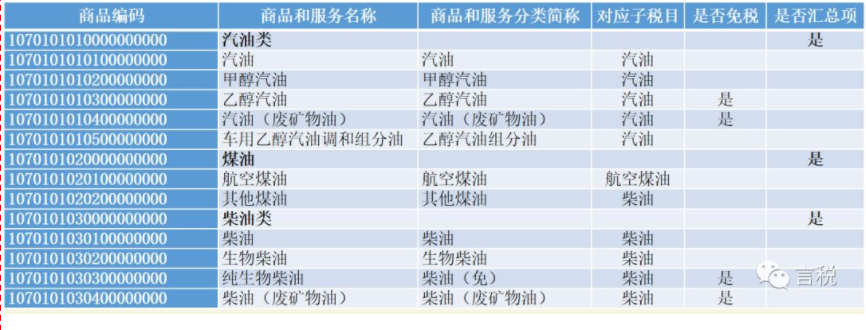 6. 成品油可以和其他项目开在同一张发票上面吗?答:成品油发票仅供销售成品油开具,其他项目不能开在成品油发票上。
7. 开票时还要选择是否缴纳消费税吗?答:成品油消费税在生产环节缴纳,批发、零售环节开具发票不需要选择是否缴纳消费税。
8. 销售成品油,开具发票时右上角上面是否要写上成品油这几个字?答:成品油专用发票、普通发票、电子普通发票左上角打印“成品油”字样;普通发票(卷式)无此要求。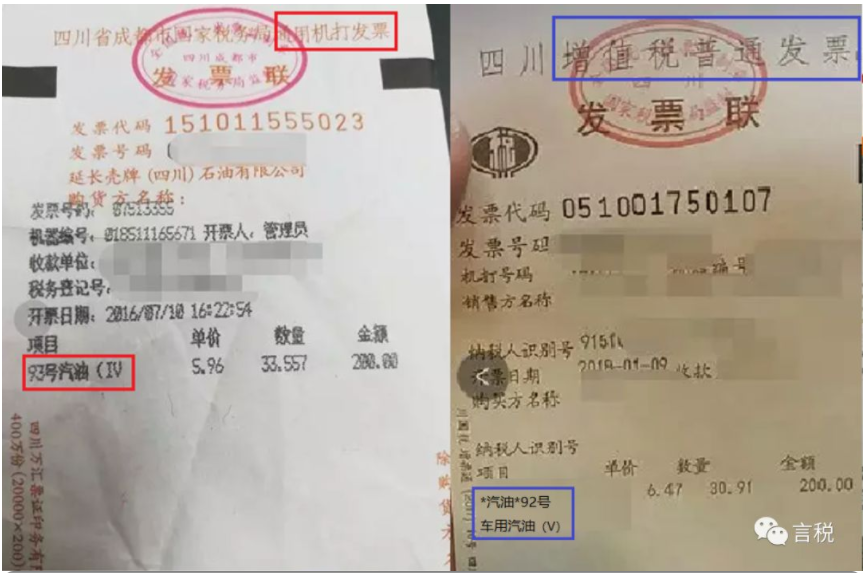
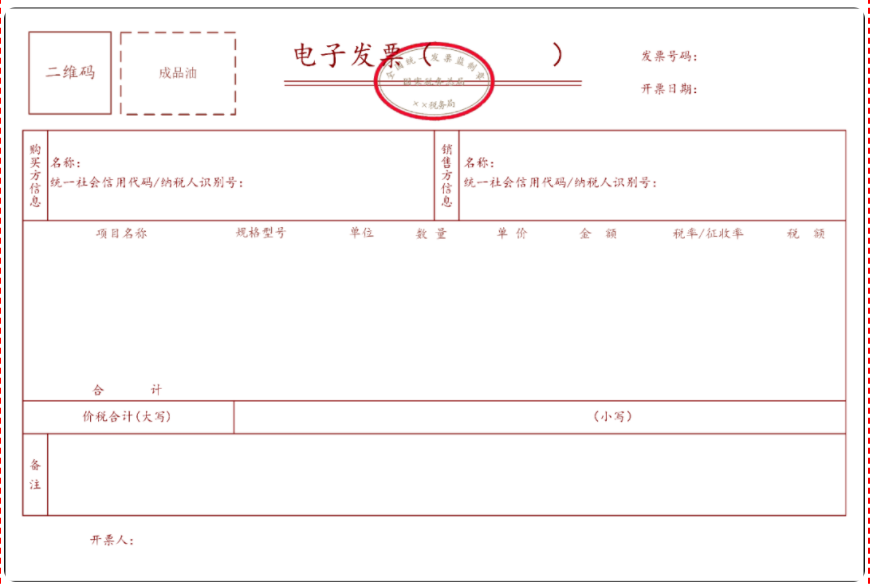 9. 纳税人销售成品油可以开具哪些类型的发票?答:纳税人可开具增值税专用发票、增值税普通发票、增值税普通发票(卷式)、增值税电子普通发票。
10. 开票系统如何升级?答:纳税人可咨询服务商具体升级事宜。
11. 成品油经销企业3月1日前在增值税发票系统普通模块中开具的专用发票,购买方收到发票后未认证,经销企业使用成品油模块后需要针对此发票开具红字发票,信息表以及红字发票是否都需要在成品油模块开具?答:销货方需要在原模块开具信息表及红字发票。
12. 使用成品油模块开发票需要先在选择确认平台录入信息再开具吗?答:对于纳税人库存成品油,需在2018年3月10日前进行信息录入;对于纳税人之后新进成品油,应登陆增值税发票选择确认平台确认已取得的成品油专用发票、海关进口消费税专用缴款书信息,并通过成品油发票开具模块下载上述信息。
13. 1号公号第四条成品油经销企业应于2018年3月10日前(包括3月10日),将截至2018年2月28日的成品油库存情况(不包括未取得增值税专用发票、海关进口消费税专用缴款书的成品油库存)录入增值税发票选择确认平台,怎样录入?答:纳税人可咨询服务商系统操作问题。
14. 纳税人在勾选确认平台录入库存成品油情况,录入错误怎么办?答:如果纳税人已提交信息将无法修改。
15.成品油专用发票能作废吗?答:不能。成品油生产或经销企业可以发票作废功能对当月开具且没有抄报成品油增值税普通发票进行作废,不能对增值税专用发票进行作废。
16. 成品油消费税主要涉税风险有哪些?答:成品油消费税主要涉税风险包括未按规定开具发票和虚开发票风险。(1) 生产企业“变名销售”,将应税油品以非应税油品的名义销售,偷逃消费税。(2)经销企业“变名销售”,将非应税油品以应税油品的名义开票,为下环节的虚抵提供便利。(3)生产企业通过取得“变名销售”后的发票,进行虚假抵扣。增值税:根据《中华人民共和国增值税暂行条例》第九条规定,纳税人购进货物、劳务、服务、无形资产、不动产,取得的增值税扣税凭证不符合法律、行政法规或者国务院税务主管部门有关规定的,其进项税额不得从销项税额中抵扣。企业所得税:根据《国家税务总局关于发布<企业所得税税前扣除凭证管理办法>的公告》(国家税务总局公告2018年第28号)第十二条规定,企业取得私自印制、伪造、变造、作废、开票方非法取得、虚开、填写不规范等不符合规定的发票,以及取得不符合国家法律、法规等相关规定的其他外部凭证,不得作为税前扣除凭证。罚则:根据《中华人民共和国发票管理办法》第三十三条第一项规定,违反本办法的规定,有下列情形之一的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收:(一)应当开具而未开具发票,或者未按照规定的时限、顺序、栏目,全部联次一次性开具发票,或者未加盖发票专用章的;根据《增值税专用发票使用规定》(国税发〔2006〕156号)第十一条第一项规定,专用发票应按下列要求开具:(一)项目齐全,与实际交易相符……根据《国家税务总局关于纳税人取得虚开的增值税专用发票处理问题的通知》(国税发〔1997〕134号)第一条规定,受票方利用他人虚开的专用发票,向税务机关申报抵扣税款进行偷税的,应当依照《中华人民共和国税收征收管理法》六十三条,税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。根据《中华人民共和国税收征收管理法》第六十三条第一款规定,纳税人伪造、变造、隐匿、擅自销毁帐簿、记帐凭证,或者在帐簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。 根据 《中华人民共和国发票管理办法》第三十五条 违反本办法的规定虚开发票的,由税务机关没收违法所得;虚开金额在1万元以下的,可以并处5万元以下的罚款;虚开金额超过1万元的,并处5万元以上50万元以下的罚款;构成犯罪的,依法追究刑事责任。根据《最高人民法院 最高人民检察院关于办理危害税收征管刑事案件适用法律若干问题的解释》(法释〔2024〕4号)第十二条规定,具有下列情形之一的,应当认定为刑法第二百零五条之一第一款规定的“虚开刑法第二百零五条规定以外的其他发票”:(一)没有实际业务而为他人、为自己、让他人为自己、介绍他人开具发票的;(二)有实际业务,但为他人、为自己、让他人为自己、介绍他人开具与实际业务的货物品名、服务名称、货物数量、金额等不符的发票的;(三)非法篡改发票相关电子信息的;(四)违反规定以其他手段虚开的。测试题
(一)有关乙醇汽油的两道测试题
1.纳税人用自产汽油生产的乙醇汽油,应按照乙醇汽油的销售数量申报纳税。( )答案:错误。试题解析:纳税人用自产汽油生产的乙醇汽油,按照生产乙醇2.下列表述正确的是( )。A.自2009年1月1日起,对成品油生产企业在生产成品油过程中,作为燃料、动力及原材料消耗掉的自产成品油,免征消费税B.纳税人既生产销售汽油又生产销售乙醇汽油,未分别核算的,生产销售的乙醇汽油不得按照生产乙醇汽油所耗用的汽油数量申报纳税,一律按照乙醇汽油的销售数量征收消费税C.将对外购或委托加工收回的汽油、柴油用于连续生产应税成品油,准予从消费税应纳税额中扣除已纳的消费税税款D.进口石脑油不征收消费税答案:ABC试题解析:进口石脑油应征收消费税。A选项《财政部 国家税务总局关于对成品油生产企业生产自用油免征消费税的通知》(财税〔2010〕98号)第一条,B选项《国家税务总局关于加强成品油消费税征收管理有关问题的通知》(国税函〔2008〕1072号 )第三条,C选项《国家税务总局关于印发〈消费税若干具体问题的规定〉的通知》(国税发〔1993〕156号)第三条第三款,《财政部 国家税务总局关于调整和完善消费税政策的通知》(财税〔2006〕33号)第七条
(二)小颖言税原创解析1.背景知识
乙醇汽油是用90%的普通汽油与10%的燃料乙醇调和而成。乙醇汽油采用燃料乙醇作为汽油添加剂,具有环保、清洁、可再生的特点。而普通汽油则使用化学制剂MTBE等为原料作为汽油添加剂,这种添加剂对环境有较大污染,许多国家已经相继禁用。但乙醇汽油易挥发,不易储存。此外,乙醇汽油的热值只有常规车用汽油的60%,所以在动力性和燃油经济性上会比纯汽油要差些。乙醇汽油的辛烷值高,抗爆性好。2.政策依据
根据《财政部 国家税务总局关于提高成品油消费税税率后相关成品油消费税政策的通知》(财税〔2008〕168号)第四条规定,对用外购或委托加工收回的已税汽油生产的乙醇汽油免税。用自产汽油生产的乙醇汽油,按照生产乙醇汽油所耗用的汽油数量申报纳税。原理分析:
这样规定是因为虽然自产汽油在生产环节尚未缴纳消费税,但在其用于生产乙醇汽油时,相当于将汽油进行了消费(即用于了生产乙醇汽油这一新的商品),因此需要根据所消耗的汽油数量来计算并缴纳消费税。根据《国家税务总局关于加强成品油消费税征收管理有关问题的通知》(国税函〔2008〕1072号)的第三条规定,纳税人既生产销售汽油又生产销售乙醇汽油的,应分别核算,未分别核算的,生产销售的乙醇汽油不得按照生产乙醇汽油所耗用的汽油数量申报纳税,一律按照乙醇汽油的销售数量征收消费税。原理分析:这样规定是因为如果企业不分开核算,税务部门将无法准确识别乙醇汽油的销售数量,从而无法正确应用针对乙醇汽油的税收政策或优惠(生产销售汽油缴纳消费税;而对用外购或委托加工收回的已税汽油生产的乙醇汽油免税。)这可能导致企业错误地享受了本不应享有的税收优惠,进而降低了应缴纳的消费税总额。
(二)消费税
(三)其他税费《国家税务总局关于纳税人转让加油站房地产有关土地增值税计税收入确认问题的批复》(税总函〔2017〕513号)
2. 企业购进废机油再销售,是否按照1号公告规定,在成品油模块开具发票?如果需要,企业购进废机油时无法取得专票进行勾选确认,因此,销售数量必然大于勾选确认的购进数量,这种情况应如何处理?答:购进废机油再销售不按照1号公告执行。
3. 1号公告是否适用于小规模纳税人?如果适用于小规模纳税人,是否意味着小规模纳税人购进成品油也需取得专用发票?答:销售成品油的加油站,均应按照国税函〔2001〕882号文件规定登记为一般纳税人。对于不必须登记为一般纳税人的成品油经销企业(如:销售润滑油的企业)也适用1号公告。
4. 如何在增值税发票管理新系统开具成品油发票?
答:根据1号公告第一条规定,所有成品油发票均须通过增值税发票管理新系统中成品油发票开具模块开具。(1)成品油发票是指销售汽油、柴油、航空煤油、石脑油、溶剂油、润滑油、燃料油等成品油所开具的增值税专用发票(以下称“成品油专用发票”)和增值税普通发票。(2)纳税人需要开具成品油发票的,由主管税务机关开通成品油发票开具模块。(3)开具成品油发票时,应遵守以下规则:①正确选择商品和服务税收分类编码。②发票“单位”栏应选择“吨”或“升”,蓝字发票的“数量”栏为必填项且不为“0”。③开具成品油专用发票后,发生销货退回、开票有误以及销售折让等情形的,应按规定开具红字成品油专用发票。销货退回、开票有误等原因涉及销售数量的,应在《开具红字增值税专用发票信息表》中填写相应数量,销售折让的不填写数量。④成品油经销企业某一商品和服务税收分类编码的油品可开具成品油发票的总量,应不大于所取得的成品油专用发票、海关进口消费税专用缴款书对应的同一商品和服务税收分类编码的油品总量。(发票打印保存时,系统自动检查本次开具的数量不得大于同类型成品油的可开具库存数量。)成品油经销企业开具成品油发票前,应登陆增值税发票选择确认平台确认已取得的成品油专用发票、海关进口消费税专用缴款书信息,并通过成品油发票开具模块下载上述信息。具体开票系统操作纳税人可咨询服务商。例:某经销企业开具成品油发票时,已取得成品油专用发票载明的柴油100吨、石脑油30吨,取得海关进口消费税专用缴款书载明的石脑油10吨,登陆增值税发票选择确认平台确认购入柴油和石脑油所取得的成品油专用发票、海关进口消费税专用缴款书信息,并通过成品油发票开具模块下载上述已经确认的信息后,可开具100吨柴油和40吨石脑油的成品油发票。5. 成品油开具发票必须有商品分类编码简称吗?答:纳税人使用商品和服务税收分类编码开具发票票面会自动带出分类简码。
6. 成品油可以和其他项目开在同一张发票上面吗?答:成品油发票仅供销售成品油开具,其他项目不能开在成品油发票上。7. 开票时还要选择是否缴纳消费税吗?答:成品油消费税在生产环节缴纳,批发、零售环节开具发票不需要选择是否缴纳消费税。
8. 销售成品油,开具发票时右上角上面是否要写上成品油这几个字?答:成品油专用发票、普通发票、电子普通发票左上角打印“成品油”字样;普通发票(卷式)无此要求。
9. 纳税人销售成品油可以开具哪些类型的发票?答:纳税人可开具增值税专用发票、增值税普通发票、增值税普通发票(卷式)、增值税电子普通发票。10. 开票系统如何升级?答:纳税人可咨询服务商具体升级事宜。
11. 成品油经销企业3月1日前在增值税发票系统普通模块中开具的专用发票,购买方收到发票后未认证,经销企业使用成品油模块后需要针对此发票开具红字发票,信息表以及红字发票是否都需要在成品油模块开具?答:销货方需要在原模块开具信息表及红字发票。
12. 使用成品油模块开发票需要先在选择确认平台录入信息再开具吗?答:对于纳税人库存成品油,需在2018年3月10日前进行信息录入;对于纳税人之后新进成品油,应登陆增值税发票选择确认平台确认已取得的成品油专用发票、海关进口消费税专用缴款书信息,并通过成品油发票开具模块下载上述信息。
13. 1号公号第四条成品油经销企业应于2018年3月10日前(包括3月10日),将截至2018年2月28日的成品油库存情况(不包括未取得增值税专用发票、海关进口消费税专用缴款书的成品油库存)录入增值税发票选择确认平台,怎样录入?答:纳税人可咨询服务商系统操作问题。
14. 纳税人在勾选确认平台录入库存成品油情况,录入错误怎么办?答:如果纳税人已提交信息将无法修改。
15.成品油专用发票能作废吗?答:不能。成品油生产或经销企业可以发票作废功能对当月开具且没有抄报成品油增值税普通发票进行作废,不能对增值税专用发票进行作废。
16. 成品油消费税主要涉税风险有哪些?答:成品油消费税主要涉税风险包括未按规定开具发票和虚开发票风险。(1) 生产企业“变名销售”,将应税油品以非应税油品的名义销售,偷逃消费税。(2)经销企业“变名销售”,将非应税油品以应税油品的名义开票,为下环节的虚抵提供便利。(3)生产企业通过取得“变名销售”后的发票,进行虚假抵扣。增值税:根据《中华人民共和国增值税暂行条例》第九条规定,纳税人购进货物、劳务、服务、无形资产、不动产,取得的增值税扣税凭证不符合法律、行政法规或者国务院税务主管部门有关规定的,其进项税额不得从销项税额中抵扣。企业所得税:根据《国家税务总局关于发布<企业所得税税前扣除凭证管理办法>的公告》(国家税务总局公告2018年第28号)第十二条规定,企业取得私自印制、伪造、变造、作废、开票方非法取得、虚开、填写不规范等不符合规定的发票,以及取得不符合国家法律、法规等相关规定的其他外部凭证,不得作为税前扣除凭证。罚则:根据《中华人民共和国发票管理办法》第三十三条第一项规定,违反本办法的规定,有下列情形之一的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收:(一)应当开具而未开具发票,或者未按照规定的时限、顺序、栏目,全部联次一次性开具发票,或者未加盖发票专用章的;根据《增值税专用发票使用规定》(国税发〔2006〕156号)第十一条第一项规定,专用发票应按下列要求开具:(一)项目齐全,与实际交易相符……根据《国家税务总局关于纳税人取得虚开的增值税专用发票处理问题的通知》(国税发〔1997〕134号)第一条规定,受票方利用他人虚开的专用发票,向税务机关申报抵扣税款进行偷税的,应当依照《中华人民共和国税收征收管理法》六十三条,税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。根据《中华人民共和国税收征收管理法》第六十三条第一款规定,纳税人伪造、变造、隐匿、擅自销毁帐簿、记帐凭证,或者在帐簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。 根据 《中华人民共和国发票管理办法》第三十五条 违反本办法的规定虚开发票的,由税务机关没收违法所得;虚开金额在1万元以下的,可以并处5万元以下的罚款;虚开金额超过1万元的,并处5万元以上50万元以下的罚款;构成犯罪的,依法追究刑事责任。根据《最高人民法院 最高人民检察院关于办理危害税收征管刑事案件适用法律若干问题的解释》(法释〔2024〕4号)第十二条规定,具有下列情形之一的,应当认定为刑法第二百零五条之一第一款规定的“虚开刑法第二百零五条规定以外的其他发票”:(一)没有实际业务而为他人、为自己、让他人为自己、介绍他人开具发票的;(二)有实际业务,但为他人、为自己、让他人为自己、介绍他人开具与实际业务的货物品名、服务名称、货物数量、金额等不符的发票的;(三)非法篡改发票相关电子信息的;(四)违反规定以其他手段虚开的。测试题
(一)有关乙醇汽油的两道测试题
1.纳税人用自产汽油生产的乙醇汽油,应按照乙醇汽油的销售数量申报纳税。( )答案:错误。试题解析:纳税人用自产汽油生产的乙醇汽油,按照生产乙醇2.下列表述正确的是( )。A.自2009年1月1日起,对成品油生产企业在生产成品油过程中,作为燃料、动力及原材料消耗掉的自产成品油,免征消费税B.纳税人既生产销售汽油又生产销售乙醇汽油,未分别核算的,生产销售的乙醇汽油不得按照生产乙醇汽油所耗用的汽油数量申报纳税,一律按照乙醇汽油的销售数量征收消费税C.将对外购或委托加工收回的汽油、柴油用于连续生产应税成品油,准予从消费税应纳税额中扣除已纳的消费税税款D.进口石脑油不征收消费税答案:ABC试题解析:进口石脑油应征收消费税。A选项《财政部 国家税务总局关于对成品油生产企业生产自用油免征消费税的通知》(财税〔2010〕98号)第一条,B选项《国家税务总局关于加强成品油消费税征收管理有关问题的通知》(国税函〔2008〕1072号 )第三条,C选项《国家税务总局关于印发〈消费税若干具体问题的规定〉的通知》(国税发〔1993〕156号)第三条第三款,《财政部 国家税务总局关于调整和完善消费税政策的通知》(财税〔2006〕33号)第七条
(二)小颖言税原创解析1.背景知识
乙醇汽油是用90%的普通汽油与10%的燃料乙醇调和而成。乙醇汽油采用燃料乙醇作为汽油添加剂,具有环保、清洁、可再生的特点。而普通汽油则使用化学制剂MTBE等为原料作为汽油添加剂,这种添加剂对环境有较大污染,许多国家已经相继禁用。但乙醇汽油易挥发,不易储存。此外,乙醇汽油的热值只有常规车用汽油的60%,所以在动力性和燃油经济性上会比纯汽油要差些。乙醇汽油的辛烷值高,抗爆性好。2.政策依据
根据《财政部 国家税务总局关于提高成品油消费税税率后相关成品油消费税政策的通知》(财税〔2008〕168号)第四条规定,对用外购或委托加工收回的已税汽油生产的乙醇汽油免税。用自产汽油生产的乙醇汽油,按照生产乙醇汽油所耗用的汽油数量申报纳税。原理分析:
这样规定是因为虽然自产汽油在生产环节尚未缴纳消费税,但在其用于生产乙醇汽油时,相当于将汽油进行了消费(即用于了生产乙醇汽油这一新的商品),因此需要根据所消耗的汽油数量来计算并缴纳消费税。根据《国家税务总局关于加强成品油消费税征收管理有关问题的通知》(国税函〔2008〕1072号)的第三条规定,纳税人既生产销售汽油又生产销售乙醇汽油的,应分别核算,未分别核算的,生产销售的乙醇汽油不得按照生产乙醇汽油所耗用的汽油数量申报纳税,一律按照乙醇汽油的销售数量征收消费税。原理分析:这样规定是因为如果企业不分开核算,税务部门将无法准确识别乙醇汽油的销售数量,从而无法正确应用针对乙醇汽油的税收政策或优惠(生产销售汽油缴纳消费税;而对用外购或委托加工收回的已税汽油生产的乙醇汽油免税。)这可能导致企业错误地享受了本不应享有的税收优惠,进而降低了应缴纳的消费税总额。
成品油涉税政策汇集
(一)增值税- 中华人民共和国增值税暂行条例
- 中华人民共和国增值税暂行条例实施细则
- 《成品油零售加油站增值税征收管理办法》(国家税务总局令第2号)
- 《国家税务总局关于加油站一律按照增值税一般纳税人征税的通知》(国税函〔2001〕882号)
- 《国家税务总局关于进一步加强加油站增值税征收管理有关问题的通知》(国税发〔2003〕142号)
(二)消费税
- 《中华人民共和国消费税暂行条例》
- 《中华人民共和国消费税暂行条例实施细则》
- 《中华人民共和国消费税法(征求意见稿)》
- 国家税务总局关于印发《消费税征收范围注释》的通知 (国税发〔1993〕153号)
- 国家税务总局关于印发《消费税若干具体问题的规定》的通知 (国税发〔1993〕156号)
- 《财政部 国家税务总局关于变性燃料乙醇定点生产企业有关税收政策问题的通知》(财税〔2005〕174号)
- 国家税务总局关于印发《汽油、柴油消费税管理办法(试行)》的通知(国税发〔2005〕133号)
- 《财政部 国家税务总局关于调整和完善消费税政策的通知》(财税〔2006〕33号)
- 《财政部 国家税务总局关于消费税若干具体政策的通知》(财税〔2006〕125号)
- 国家税务总局关于印发《调整和完善消费税政策征收管理规定》的通知(国税发〔2006〕49号)
- 《国家税务总局关于进一步加强消费税纳税申报及税款抵扣管理的通知》(国税函〔2006〕769号)
- 《海关总署关于对进口环节消费税税目、税率及相关政策进行调整》(海关总署2006年第15号公告)
- 《国家税务总局关于依据柴油质量标准认定消费税征税范围问题的批复》(国税函〔2007〕767号)
- 《国家税务总局关于上海赛孚燃油发展有限公司生产的甲醇汽油征收消费税问题的批复》(国税函〔2008〕415号)
- 《财政部 国家税务总局关于提高成品油消费税税率的通知》(财税〔2008〕167号)
- 《财政部 国家税务总局 关于调整部分成品油消费税政策的通知》(财税〔2008〕19号 )
- 财税〔2008〕168号(提高成品油消费税税率后相关成品油消费税政策)
- 《海关总署对部分成品油消费税政策进行调整有关问题的公告》(海关总署2008年第14号公告)
- 《海关总署关于调整成品油等商品的进口环节消费税有关问题的公告》(海关总署2008年第99号公告)
- 《国家税务总局关于润滑脂产品征收消费税问题的批复》(国税函〔2009〕709号)
- 《关于调整成品油进口环节消费税征收政策的公告》(海关总署2009年第15号公告)
- 《财政部 国家税务总局关于对成品油生产企业生产自用油免征消费税的通知》(财税〔2010〕98号)
- 《财政部 国家税务总局关于对利用废弃的动植物油生产纯生物柴油免征消费税的通知》(财税〔2010〕118号)
- 《国家税务总局关于绝缘油类产品不征收消费税问题的公告》(国家税务总局公告2010年第12号)
- 《国家税务总局关于稳定轻烃产品征收消费税问题的批复》(国税函〔2010〕205号)
- 《卷烟消费税计税价格信息采集和核定管理办法》(国家税务总局令第26号)
- 《财政部、国家税务总局关于对油(气)田企业生产自用成品油先征后返消费税的通知》(财税〔2011〕7号)
- 《财政部、国家税务总局关于明确废弃动植物油生产纯生物柴油免征消费税适用范围的通知》(财税〔2011〕46号)
- 《财政部 中国人民银行 国家税务总局关于延续执行部分石脑油燃料油消费税政策的通知》(财税〔2011〕87号)
- 《国家税务总局关于消费税有关政策问题的公告》(国家税务总局公告2012年第47号)
- 财政部 国家税务总局关于《中华人民共和国消费税暂行条例实施细则》有关条款解释的通知(财法〔2012〕8号)
- 关于发布《用于生产乙烯、芳烃类化工产品的石脑油、燃料油退(免)消费税暂行办法》的公告 (国家税务总局公告2012年第36号)
- 《国家税务总局关于催化料、焦化料征收消费税的公告》(国家税务总局公告2012年第46号)
- 《财政部、国家税务总局关于完善石脑油、燃料油生产乙烯、芳烃类化工产品消费税退税政策的通知》(财税〔2013〕2号)
- 《财政部、国家税务总局关于对废矿物油再生油品免征消费税的通知》(财税〔2013〕105号)
- 《关于明确部分成品油进口环节消费税征收问题的公告》(海关总署公告2013年第74号)
- 《国家税务总局、海关总署关于石脑油、燃料油、生产乙烯、芳烃类化工产品消费税退税问题的公告》(总局海关总署公告2013年第29号)
- 《国家税务总局关于办理用石脑油、燃料油生产乙烯、芳烃类化工产品消费税退税管理工作有关问题的通知》(税总函〔2013〕326号)
- 《国家税务总局、海关总署关于石脑油、燃料油、生产乙烯、芳烃类化工产品消费税退税问题的公告》(总局海关总署公告2013年第29号)
- 《国家税务总局关于消费税有关政策问题补充规定的公告》(总局公告2013年第50号)
- 《财政部、国家税务总局关于明确部分征收进口环节消费税的成品油税目的通知》(财关税〔2013〕79号)
- 《财政部 国家税务总局关于以外购或委托加工汽 柴油连续生产汽 柴油允许抵扣消费税政策问题的通知》(财税〔2014〕15号)
- 《财政部、国家税务总局关于调整消费税政策的通知》(财税〔2014〕93号)
- 《财政部、国家税务总局关于提高成品油消费税的通知》(财税〔2014〕94号)
- 《财政部、国家税务总局关于进一步提高成品油消费税的通知》(财税〔2014〕106号)
- 《国家税务总局关于调整消费税纳税申报表有关问题的公告》(总局公告2014年第72号)
- 《关于提高成品油进口环节消费税的公告》(海关总署公告2014年第86号)
- 《关于提高成品油进口环节消费税的有关情况的公告》(海关总署公告2014年第90号)
- 《财政部、国家税务总局关于明确部分征收进口环节消费税的成品油税目的通知》(财关税〔2014〕79号)
- 《国家税务总局关于办理用石脑油、燃料油生产乙烯、芳烃类化工产品消费税退税管理工作有关问题的通知》(税总函〔2014〕326号)
- 《国家税务总局关于印发《石脑油、燃料油退(免)消费税管理操作规程(试行)》的通知》(税总函〔2014〕412号)
- 《财政部、国家税务总局关于继续提高成品油消费税的通知》(财税〔2015〕11号)
- 《国家税务总局关于调整消费税纳税申报有关事项的公告》(总局公告2015年第32号)
- 《关于卷烟消费税政策调整后纳税申报有关问题的公告》(总局公告2015年第35号)
- 《国家税务总局关于取消两项消费税审批事项后有关管理问题的公告》(国家税务总局公告2015年第39号)
- 《国家税务总局关于取消乙烯、芳烃生产企业退税资格认定审批事项有关管理问题的公告》(国家税务总局公告2015年第54号)
- 《国家税务总局关于取消销货退回消费税退税等两项消费税审批事项后有关管理问题的公告》(国家税务总局公告2015年第91号)
- 《国家税务总局关于明确电池、涂料消费税征收管理有关事项的公告》(国家税务总局公告2015年第95号)
- 财税〔2016〕35号 (对利用废弃的动植物油生产纯生物柴油免征消费税政策)
- 财税〔2016〕113号(提高机电成品油等产品出口退税率)
- 财税〔2018〕144号(延长对废矿物油再生油品免征消费税政策实施期限)
- 国家税务总局公告2018年第1号(成品油消费税征管)
- 《关于对部分成品油征收进口环节消费税的公告》(财政部 海关总署 税务总局公告2021年第19号)
- 《国家税务总局关于增值税 消费税与附加税费申报表整合有关事项的公告》(国家税务总局公告2021年第20号)
- 《关于部分成品油消费税政策执行口径的公告》(财政部 税务总局公告2023年第11号)
- 《关于继续对废矿物油再生油品免征消费税的公告》(财政部 税务总局公告2023年第69号)
(三)其他税费《国家税务总局关于纳税人转让加油站房地产有关土地增值税计税收入确认问题的批复》(税总函〔2017〕513号)
- 4298 人看过
0
收藏
回复
分享


 链接复制成功


