



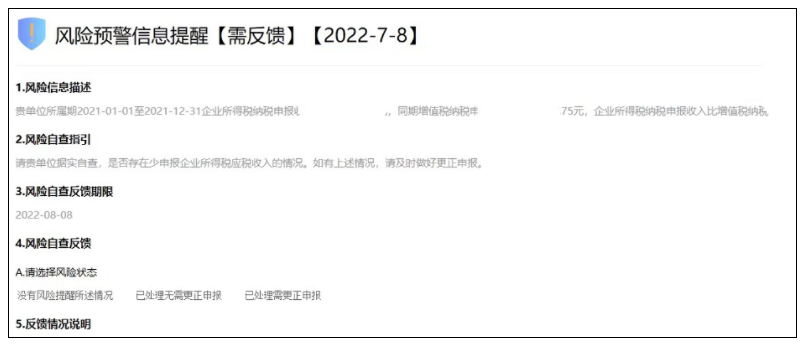
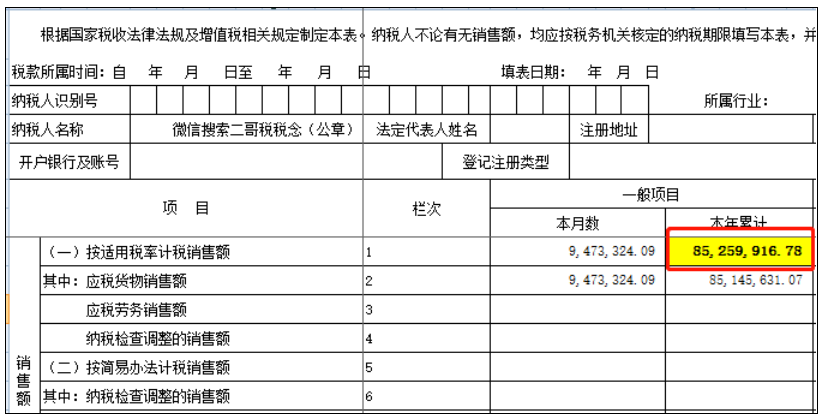
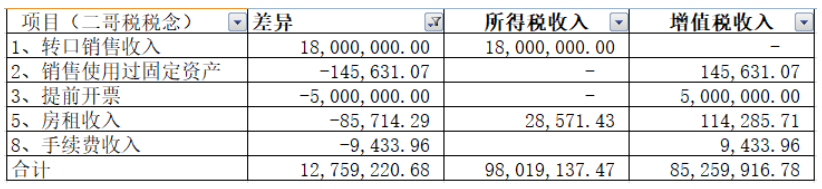
 而企业所得税汇算申报表报送的营业收入额为98.019.137.47元。增值税收入确实远小于企业所得税申报的收入。经过差异核对,最终公司核实清楚了具体差异明细,并详细的回复了税务局,完成了这次事后询问调查。差异项目主要如下所示:
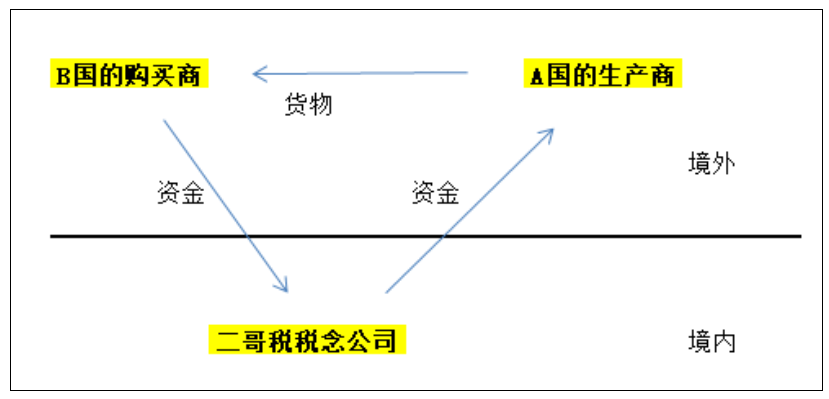 比如,货物由中间商二哥税税念购买后直接由A国的生产商发往B国购买商,货物不进入二哥税税念公司所在国家。或者货物由中间商二哥税税念购买后,先运到二哥税税念公司所在国家的海关监管区域,然后再从此地直接离境运往消费国。
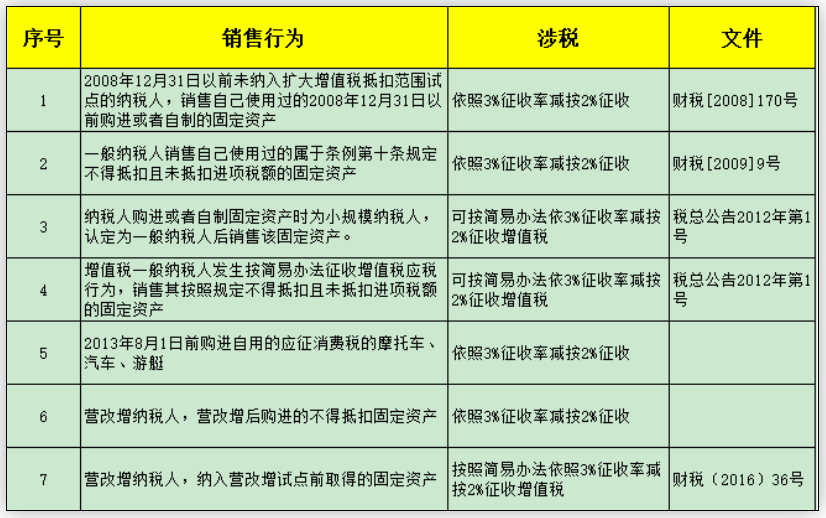
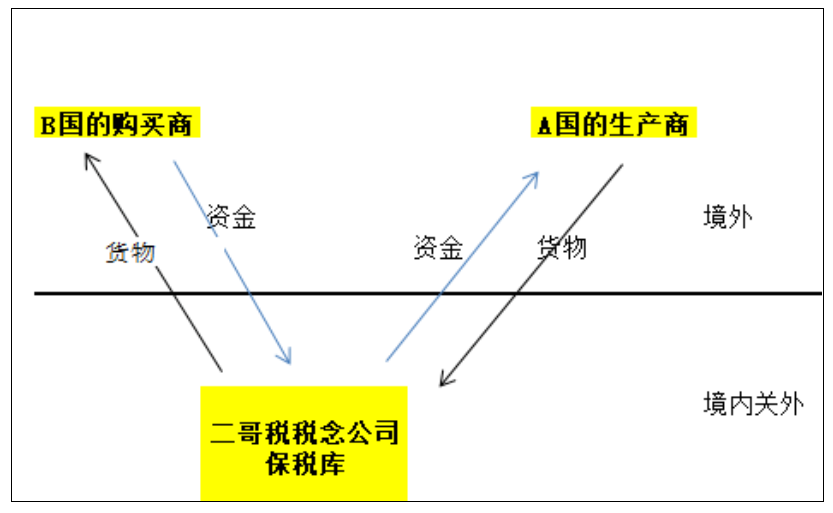 根据《增值税暂行条例》第一条规定:“在中华人民共和国境内销售货物或者加工、修理修配劳务(以下简称劳务),销售服务、无形资产、不动产以及进口货物的单位和个人,为增值税的纳税人,应当依照本条例缴纳增值税。转口贸易,不管是直接转口还是间接转口其货物都不在我国境内消费,因而转口贸易行为不属于我国的增值税征收范围,无需在我国缴纳增值税,其销售额也无需在申报表中体现。二哥税税念公司2021年1-12月实现转口贸易收入1800万,不需要就此申报缴纳增值税,增值税销售额为0。而同时呢,二哥税税念是中国的居民企业,居民企业需要对来源于境内和境外的所得纳税。二哥税税念公司应就这1800万收入缴纳企业所得税,并在填报企业所得税申报表申报所得税收入。所以这是特殊业务下的收入差异。02#销售使用过的固定资产二哥税税念公司2021年3季度销售了一辆旧汽车,按照3%征收率减按2%纳税。销售自己使用过的固定资产,按照3%征收率减按2%征收主要有下列表格中列出的情况。其实这7种情况,我们总结归类一下,它们共同的特定就是在取得固定资产资产时候都没有抵扣过进项税,没有抵扣原因有政策原因也有纳税人身份原因。所以此类设备在销售时,也不应按适用的税率征税。基于上述考虑,总局人性化地规定此类情况可以按简易办法征税。
 该项固定资产资料如下:
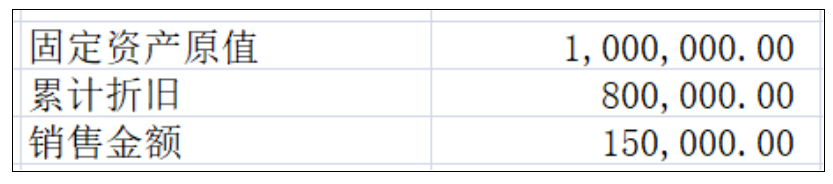 二哥税税念公司账务处理如下:第一,固定资产转入清理借:固定资产清理 200,000借:累计折旧 800,000贷:固定资产 1,000,000第二,出售收入并开具3%的普通发票借:银行存款 150,000贷:固定资产清理 145,631.07贷:应交税费-简易计税 4368.93注:150000/1.03*0.03=4368.93第三、清理净损益的处理借:资产处置损益 54368.93贷:固定资产清理 54368.93
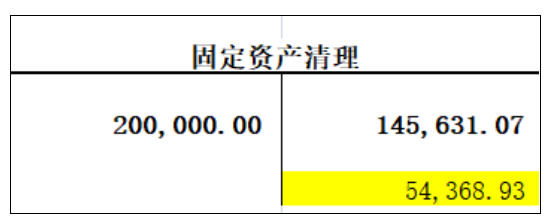 第四、减免税部分借:应交税费-简易计税 1456.31贷:其他收益 1456.31注:150000/1.03*0.01=1456.31第五、缴纳税款借:应交税费-简易计税2912.62贷:银行存款2912.622912.62=150000/1.03*0.02,实际就是按3%征收率减按2%征收。
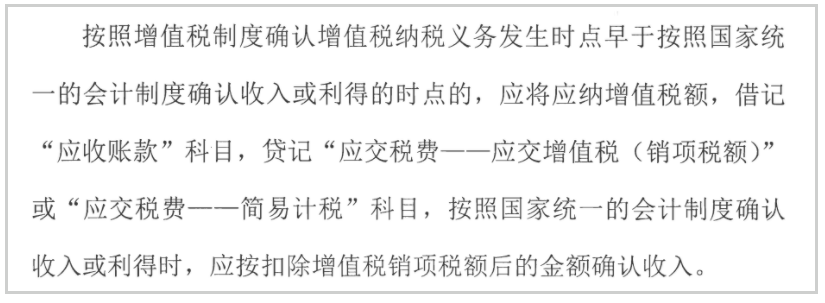
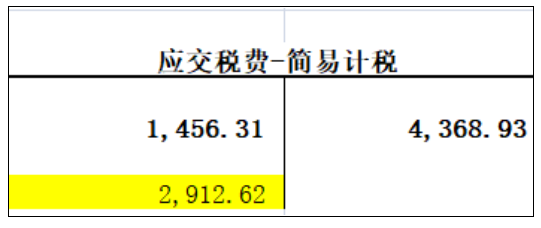 在这个业务中,转让收入按3%全额开具增值税普通发票,所以在增值税申报表中,销售额是按全额3%体现了。而会计处理只将转让收入与净值的差额转入损益,并未计入营业收入,而所得税收入确认也同会计一样只考虑差额,所以所得税申报的营业收入不含这块(实际上在资产处置损益里面体现了)。但是增值税申报表的销售额以发票的金额体现。即为:150000/1.03=145631.07差异由此而来。这其实也算一种业务的差异03#提前开票行为。二哥税税念公司有一大客户,合同签订后只支付预付款之前,需要先开具相应比例的发票方付款。二哥税税念公司于2021年9月开具了565万的增值税专用发票,金额500万,税额65万。按照增值税暂行条例对纳税义务发生时间的规定:发生应税销售行为,为收讫销售款项或者取得索取销售款项凭据的当天;先开具发票的,为开具发票的当天。所以公司开票后按照发票申报了增值税销售额500万,销项税65万。账务处理如下:借:应收账款 65万
贷:应交税费—应交增值税(销项税额)65万
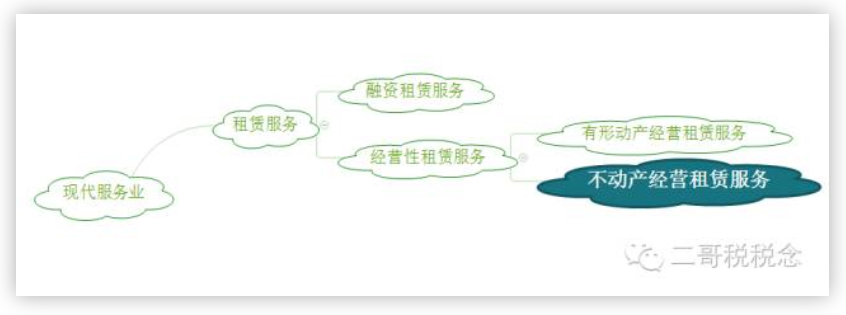
 而很显然,这个500销售额尚未达到所得税收入确认时间,故而形成差异。这是一种时间差04#房租收入差异二哥税税念公司出租自己办公室一间给A公司,合同期间为2021年10月1日到2022年9月30日,合同约定签订之日A公司一次性付清全年房租120000元。二哥税税念公司出租不动产适用简易计税增值税政策。财税 【2016】36号文《关于全面推开营业税改征增值税试点的通知》附件1中关于销售服务、无形资产、不动产注释对租赁服务税目是这样规定的:
 关于增值税适用税率和征收率的问题,结合国家税务总局公告【2016】16号《纳税人提供不动产经营租赁服务增值税征收管理暂行办法》和最新税率规定,二哥以图表方式列示,看起来更直观。一般纳税人「图片可放大看」
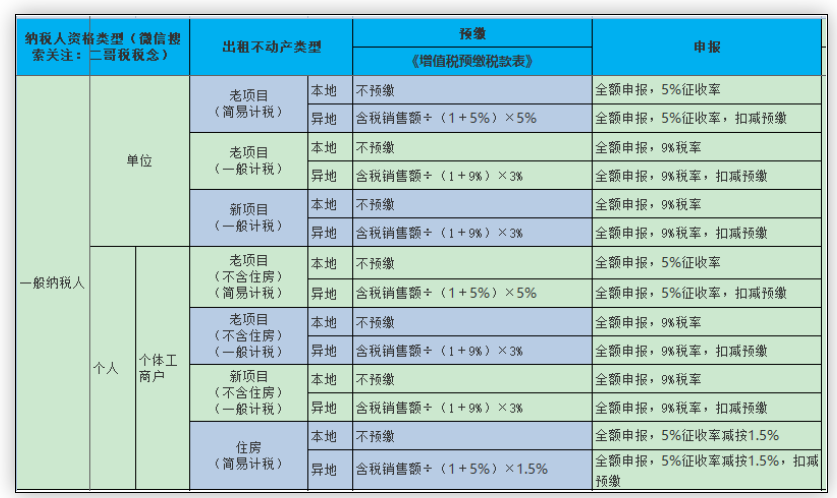 正常情况下,一般纳税人采用一般计税办法,适用税率是9%。如果是采取简易计税就适用5%的征收率,当然这个简易计税主要针对老项目,也就是2016年4月30日之前取得的不动产,而且需要去主管税务机关备案后方可。小规模纳税人「图片可放大看」
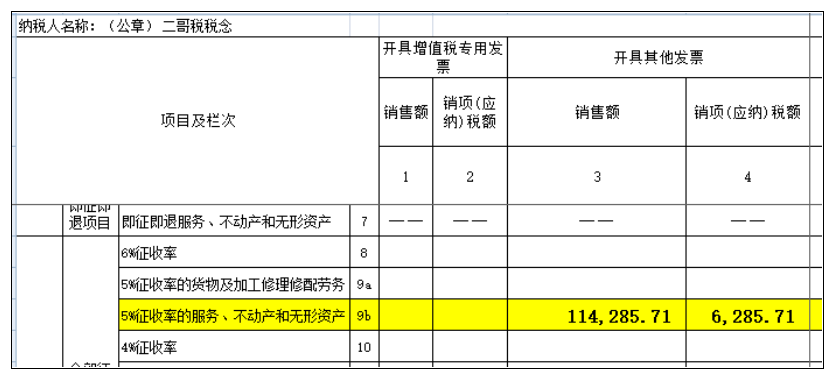
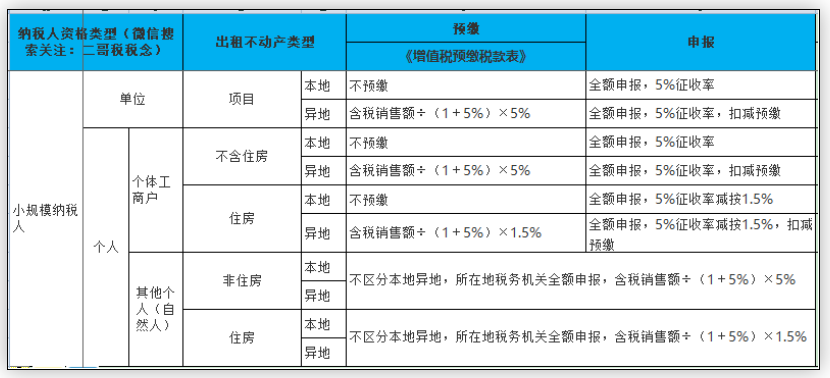 所以,我们可以看到,如果是公司,那么其增值税要么就是9%,要么就是简易计税5%,不会分是否是住房。本文中二哥税税念公司适用5%征收率。会计核算以会计准则为准,记住,会计核算不是以开票为准,也不是以收钱为准,而是以会计准则为准。会计核算遵循权责发生制,凡是在本期内已经收到和已经发生或应当负担的一切费用,不论其款项是否收到或付出,都作为本期的收入和费用处理;反之,凡不属于本期的收入和费用,即使款项在本期收到或付出,也不应作为本期的收入和费用处理。《企业会计准则第21号—租赁》第二十六条明确对于经营租赁的租金,出租人应当在租赁期内各个期间按照直线法确认为当期损益;其他方法更为系统合理的,也可以采用其他方法。通常我们会按照租赁受益期间确认会计收入,那么二哥税税念公司2021年10-12月确认收入。2021年确认会计收入(120000/1.05)/12*3=28571.43而增值税收入呢?营改增试点实施办法第四十五条第二款明确纳税人租赁服务采取预收款方式的,其纳税义务发生时间为收到预收款的当天。所以,从增值税纳税义务时间来看,二哥税税念公司在收到房租的时候就产生了增值税纳税义务,应该就收到全部的房租计算缴纳增值税,而不是按照会计准则一样,分摊到各个期间来纳税申报,这个就是增值税收入和会计收入的一个很经典的税会差异。所以,二哥税税念公司收到全年房租时候不管是否开具了增值税发票,都应该进行纳税申报了。如果没有开具发票,申报表填写如下:
 企业所得税方面。
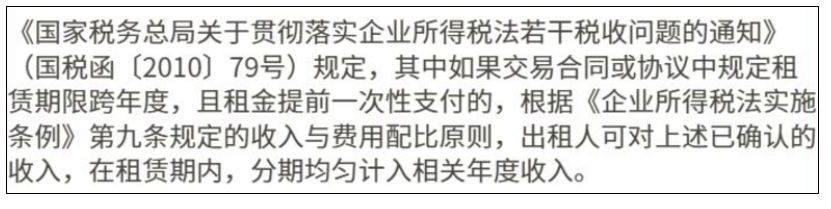 所得税申报按照会计收入一样,分期确认,所以,这个差异由此形成。这是一个典型的时间性差异。05#收到个税代扣手续费返还收入2021年二哥税税念公司收到税务局的个税手续费返还10000,按照经纪代理服务业务6%缴纳增值税。增值税申报表销售额为9433.96会计分录:借:银行存款 10000 贷:其他收益 9433.96贷:应交税费-应交增值税-销项税额566.04所得税申报表填写时候,其他收益并未体现在申报表营业收入,所以这里也形成了所得税收入和增值税收入的差异。这个也是特殊业务特殊账务处理的差异。所以,二哥税税念最终,差异如下:
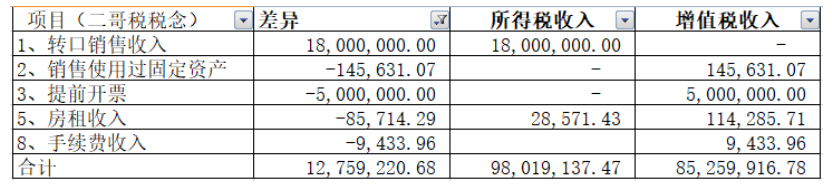 就此,我们可以看到,增值税收入(申报表销售额)和企业所得税收入(申报表营业收入)由于纳税义务时间等相关因素的影响,其本身就存在着时间性的差异。比如租金收入、提前开具发票等行为。
如何说明?可以参考二哥本文的思路。
素材来源:二哥税税念
- 5309 人看过
0
收藏
回复
分享


 链接复制成功


