



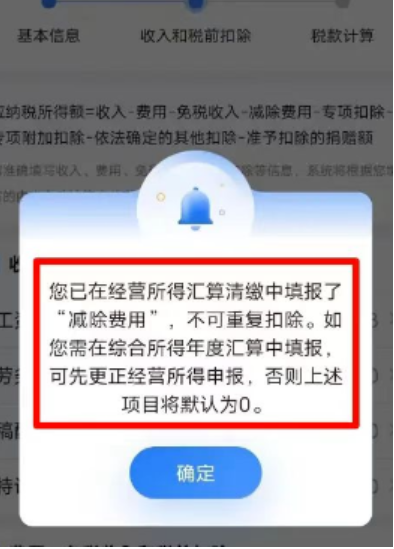
按规定同时取得综合所得和经营所得的纳税人,可在综合所得或经营所得中申报减除费用6万元、专项扣除、专项附加扣除以及依法确定的其他扣除,但不得重复申报减除。
2023年度个人所得税经营所得汇算清缴正在进行中,综合所得汇算清缴也已于3月1日开始。如果纳税人个人既有综合所得,又有经营所得,那么减除费用、专项附加扣除等项目应该怎么办呢?#减除费用#纳税人张先生在2023年度取得综合所得收入160000元,经营所得纳税调整后所得48000元,不考虑其他扣除。减除费用60000元怎样进行扣除比较划算呢?在经营所得内扣除经营所得汇算清缴应纳税额:扣除减除费用60000元后无需缴税。
综合所得汇算清缴应纳税额:
160000×20%-16920=15080元
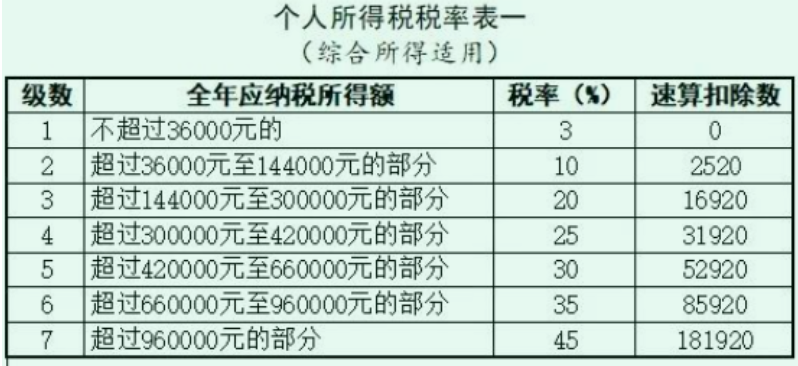 最终两项汇算合计缴纳税额:15080元
在综合所得内扣除经营所得汇算清缴应纳税额:
48000×10%-1500=3300元
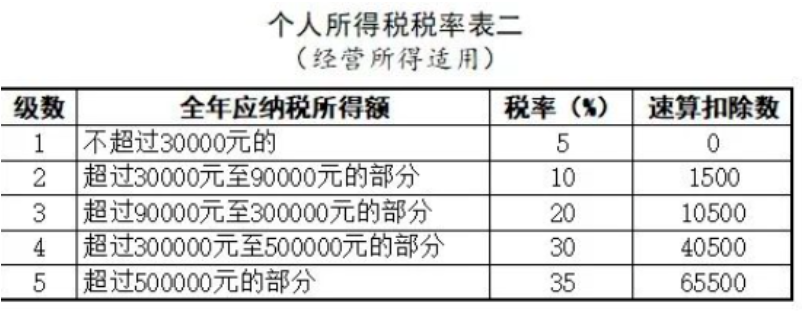
综合所得汇算清缴应纳税额:160000-60000=100000元100000×10%-2520=7480元最终两项汇算合计缴纳税额:3300+7480=10780元通过测算可以得知,纳税人张先生选择在综合所得内扣除减除费用更划算!#专项附加扣除#纳税人李先生2023年度取得综合所得收入160000元,经营所得纳税调整后所得80000元,符合专项附加扣除条件的合计金额40000元。不考虑其他扣除,且将减除费用60000元在综合所得内进行扣除。专项附加扣除选择哪种扣除方式比较划算呢?
在经营所得内扣除经营所得汇算清缴应纳税额:
80000-40000=40000元40000×10%-1500=2500元
综合所得汇算清缴应纳税额:160000-60000=100000元100000×10%-2520=7480元
最终两项汇算合计缴纳税额:2500+7480=8960元
在综合所得内扣除经营所得汇算清缴应纳税额:80000×10%-1500=6500元综合所得汇算清缴应纳税额:160000-60000-40000=60000元60000×10%-2520=3480元最终两项汇算合计缴纳税额:6500+3480=9980元
通过测算可以得知,纳税人李先生选择在经营所得内扣除专项附加扣除更划算!
温馨提示
如果已经在经营所得扣除了6万或者专项附加扣除,后面发现想在综合所得扣除,那就需要修改经营所得汇算申报表,取消扣除。
素材来源:二哥税税念
- 3440 人看过
0
收藏
回复
分享


 链接复制成功


