



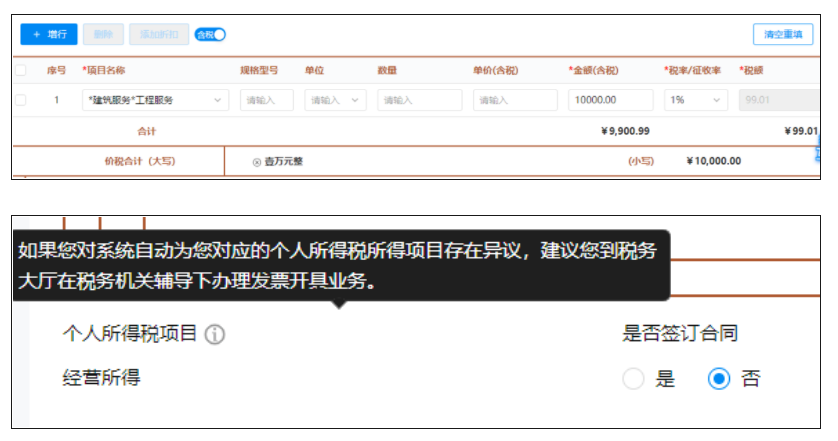
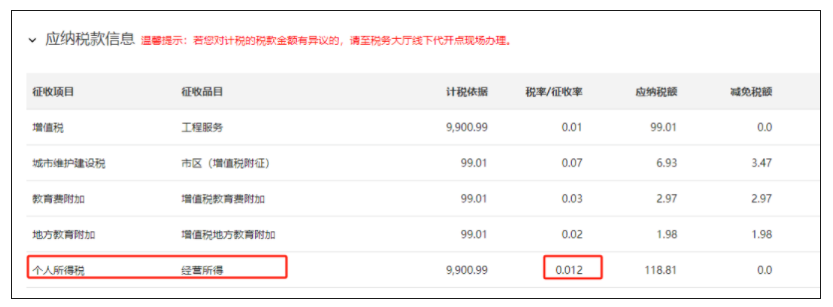
《建筑安装业个人所得税征收管理暂行办法》(国税发[1996]127号发布)第二条规定,建筑安装业,包括建筑、安装、修缮、装饰及其他工程作业。从事建筑安装业的工程承包人、个体户及其他个人为个人所得税的纳税义务人。其从事建筑安装业取得的所得,应依法缴纳个人所得税。其中,从事建筑安装业的个体工商户和未领取营业执照承揽建筑安装业工程作业的建筑安装队和个人,以及建筑安装企业实行个人承包后工商登记改变为个体经济性质的,其从事建筑安装业取得的收入应依照个体工商户的生产、经营所得项目计征个人所得税。因此,包工头去税务大厅代开发票,应该是“建筑服务”,且需要按照“经营所得”缴纳个人所得税。
素材来源:二哥税税念
- 3918 人看过
0
收藏
回复
分享


 链接复制成功


