



很多人在创业初期,对税务方面问题不太了解,但如果连这四个常见的税收临界点都不知道,那就会无意中多交不少冤枉税,今天我就和朋友们分享一下企业的四个常见税费临界点。临界点一:企业所得税的临界点根据《财政部 税务总局关于小微企业和个体工商户所得税优惠政策的公告》(财政部 税务总局公告2023年第6号)及《财政部 税务总局关于进一步支持小微企业和个体工商户发展有关税费政策的公告》(财政部 税务总局公告2023年第12号)文,小型微利企业年应纳税所得额在300万元以下,按5%计算企业所得税,政策截止2027年12月31日。符合小型微利企业条件的公司,年应纳税所得额为300万,缴纳企业所得税只有300*5%=15万。但如果年应纳税所得额为301万,需要缴纳的企业所得税就是301*25%=75.25万了。仅仅只是多出了1万的应纳税所得额,企业就要多交60.25万的企业所得税。临界点二:小规模纳税人增值税临界点根据最新财税政策《关于增值税小规模纳税人减免增值税政策的公告》(税务总局公告2023年第19号)文件,小规模纳税人季度开普票30万以下,享受免增值税,政策截止2027年12月31日。 一个季度开普票,不超过30万元,增值税就是0元。如果说开普票30万零1元,那就需要全额缴纳增值税,超过临界点只是多1元的收入,就需要多交3000元增值税。临界点三:个人一次年终奖的临界点
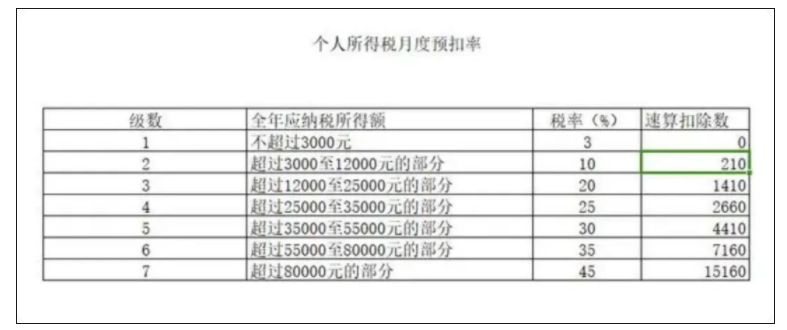
根据《关于延续实施全年一次性奖金等个人所得税优惠政策的公告关于延续实施全年一次性奖金等个人所得税优惠政策的公告》(财政部 税务总局公告2021年第42号)规定的全年一次性奖金单独计税优惠政策,执行期限延长至2023年12月31日。
注释:职工人数是指跟企业签订了一年(含)以上劳动合同或协议的人员,有季节性用工的企业,应折算为年平均用工人数,接受劳务派遣用工的,计入派遣单位在职职工人数。
- 2295 人看过
0
收藏
回复
分享


 链接复制成功


