



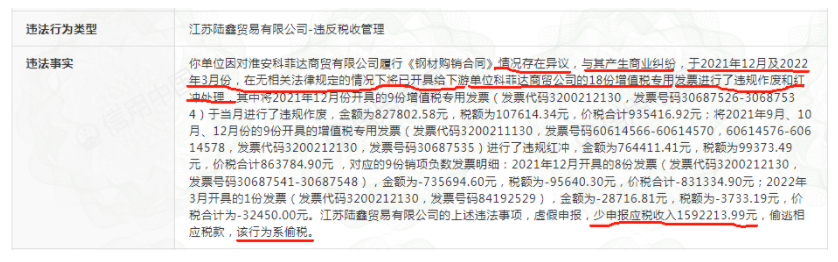
违法事实:
你单位因对***商贸有限公司履行《钢材购销合同》情况存在异议,与其产生商业纠纷,于2021年12月及2022年3月份,在无相关法律规定的情况下将已开具给下游单位***商贸公司的18份增值税专用发票进行了违规作废和红冲处理,其中将2021年12月份开具的9份增值税专用发票(发票代码3200212130,发票号码30687526-30687534)于当月进行了违规作废,金额为827802.58元,税额为107614.34元,价税合计935416.92元;
将2021年9月、10月、12月份的9份开具的增值税专用发票(发票代码3200211130,发票号码60614566-60614570,60614576-60614578,发票代码3200212130,发票号码30687535)进行了违规红冲,金额为764411.41元,税额为99373.49元,价税合计863784.90元 。
江苏陆鑫贸易有限公司的上述违法事项,虚假申报,少申报应税收入1592213.99元,偷逃相应税款,该行为系偷税。
最终处罚:
根据《中华人民共和国税收征收管理法》(中华人民共和国主席令〔2001〕第049号)第六十三条第一款规定,你单位虚假申报的行为系偷税,对你单位所偷逃的增值税、城建税、企业所得税税款处以1倍304532.46元的罚款。
其三,在企业所得税上,关于企业所得税收入能否冲减,也要关注该业务是否达到了企业所得税收入确认时点,如果已经达到税法规定的收入确认时点且不可退回,就必须确认企业所得税收入,已经确认的企业所得税收入也不能冲回。《国家税务总局关于确认企业所得税收入若干问题的通知》(国税函[2008]875号)规定,企业在各个纳税期末,提供劳务交易的结果能够可靠估计的,应采用完工进度(完工百分比)法确认提供劳务收入。如果服务已经提供,所确认的企业所得税收入就不能冲减。对于无法收回可以依法确认损失进行税前扣除。所以客户不付款,你就红冲发票,还是有风险的,比如收入的滞后确认,增值税所得税的滞后申报的风险。对于受票方来说,你也应该从这方面把握到底销售方应不应该给你开票了。素材来源:二哥税税念
- 2744 人看过
0
收藏
回复
分享


 链接复制成功


