



贷:银行存款 10万第二种做账方式:借:固定资产 10万贷:银行存款 10万同时借:管理费用-折旧费 10万贷:累计折旧 10万第三种做账方式借:固定资产 10万贷:银行存款 10万2022年12月借:管理费用-折旧费 0.17万贷:累计折旧 0.17万
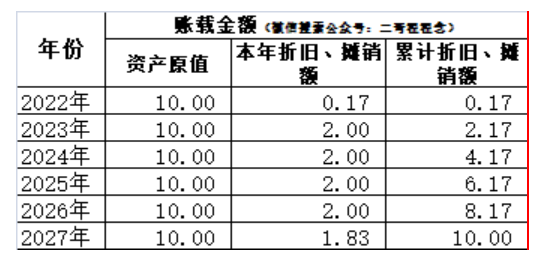
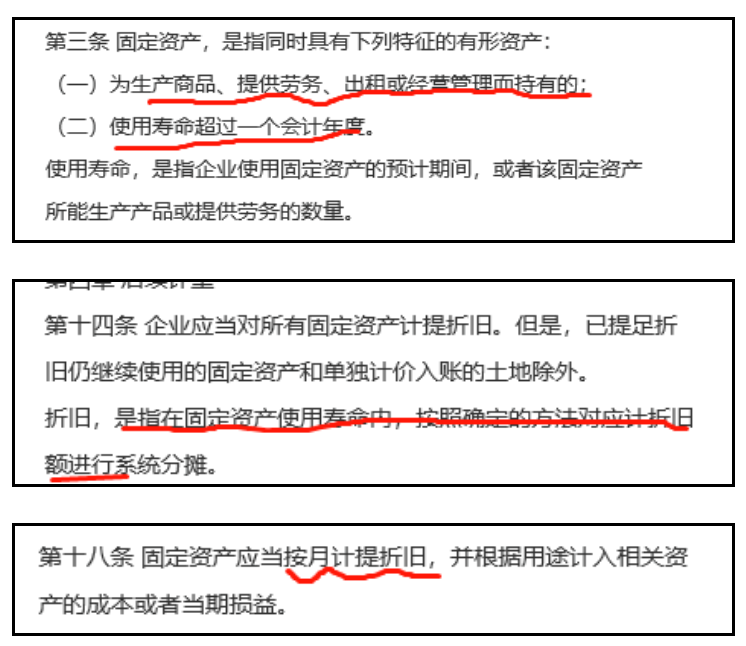 那么很显然,第1、2两种核算方法,实质上都并不符合准则的规定,一个根本不确认为固定资产,一个确认为固定资产,然后一次性计提折旧。两者的共同点都是在购进当期一次性计入当期损益,实质上并不满足核算的目的,这样核算出来的会计信息是失真的。那么为什么又会出现这种核算呢?难道大家都没学过会计?不是,出现这种核算最主要的原因说白了就是在用税法的思维在进行账务处理。最早,《国家税务总局关于固定资产加速折旧税收政策有关问题的公告》(国家税务总局公告﹝2014﹞64号)规定,2014年1月1日起,对所有行业企业持有的单位价值不超过5000元的固定资产,允许一次性计入当期成本费用在计算应纳税所得额时扣除,不再分年度计算折旧。后面,财税〔2018〕54号规定,企业在2018年1月1日至2020年12月31日期间新购进的设备、器具(所称设备、器具,是指除房屋、建筑物以外的固定资产),单位价值不超过500万元的,允许一次性计入当期成本费用在计算应纳税所得额时扣除,不再分年度计算折旧。财政部 税务总局公告2021年第6号延期到2023年12月31日。财政部 税务总局公告2023年第37号又将其延续到2027年!现在还有根据《财政部 税务总局关于中小微企业设备器具所得税税前扣除有关政策的公告》(财政部 税务总局公告2022年第12号)规定:“一、中小微企业在2022年1月1日至2022年12月31日期间新购置的设备、器具,单位价值在500万元以上的,按照单位价值的一定比例自愿选择在企业所得税税前扣除。其中,企业所得税法实施条例规定最低折旧年限为3年的设备器具,单位价值的100%可在当年一次性税前扣除……”
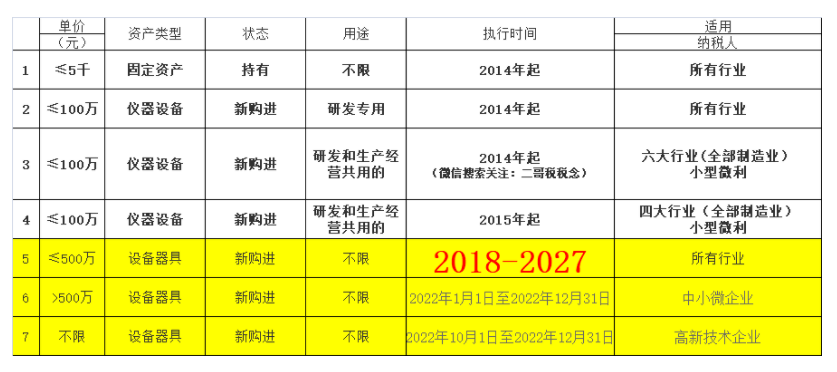
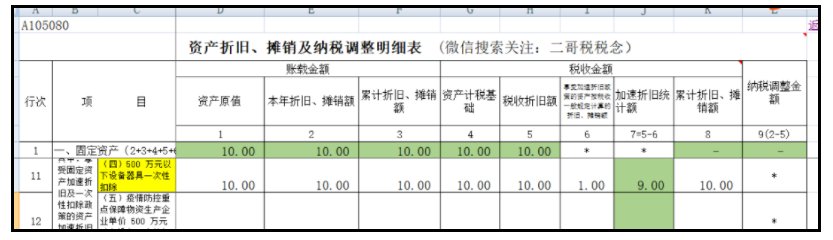 其实感觉也倒是省事了。当然,如果税法一次性扣除的政策没有了,你还这样处理,那自然是需要调整的,因为没有了一次性扣除的政策,税法是有个最低折旧年限的。
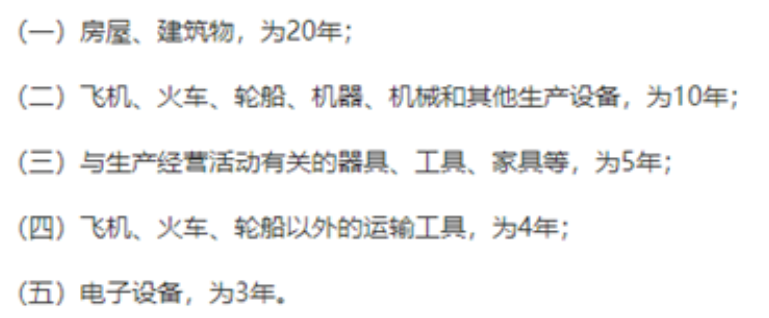
那你会计再一次性计入成本费用,实际上税务是必须按照最低折旧年限折旧的,那汇算清缴时候你就需要纳税调增了。当然这个时候我估计大家又会直接按税务规定的最低折旧年限来折旧了,总之就是我是小企业,税法咋规定,我就咋做账,尽量不产生暂时性税会差异就行。
素材来源:二哥税税念
- 5667 人看过
0
收藏
回复
分享


 链接复制成功


