



财政部 税务总局公告2023年第19号规定1、对月销售额10万元以下(含本数)的增值税小规模纳税人,免征增值税。2、增值税小规模纳税人适用3%征收率的应税销售收入,减按1%征收率征收增值税;适用3%预征率的预缴增值税项目,减按1%预征率预缴增值税。执行期到2027年12月31日。新政出台后,国家税务总局也发布了关于新出台三项增值税政策即问即答。其中有个问答让很多人费解。就是下面这个关于免税增值税专用发票的问题。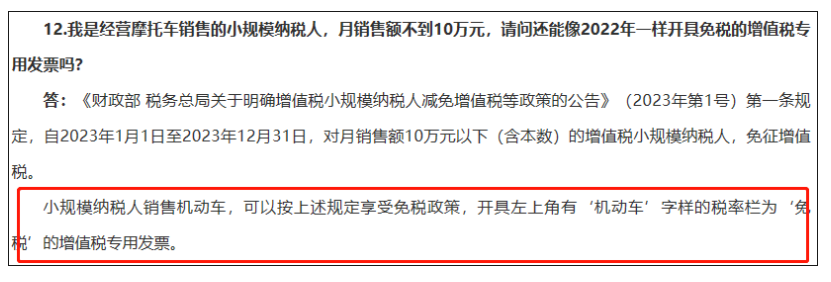 很多朋友搞不清,什么是免税增值税专用发票,从来没见过,专票还能免税吗?
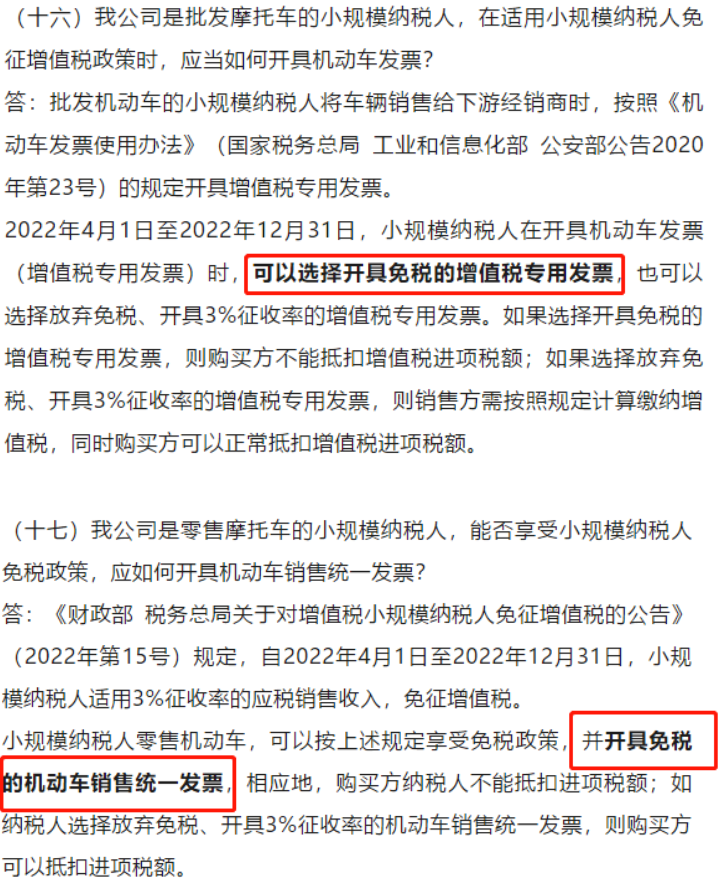 在目前增值税税制下,抵扣链条可以说是增值税能够环环征收且不重复征税的最大保障,抵扣链条不完整,对增值税本身避免重复征税就有影响。增值税的链条是指在流转过程中,上一个环节的销项税额成为下一个环节的进项税额,下一个环节的销项税额再成为下一环节的进项税额,每个环节的销项减去进项就形成本环节的应纳税额,这样每一个环节的进销项相互连接,环环相扣,就像一个链条,形成增值税的抵扣链条。一般上游交税,下游才抵扣,正常情况上游免税,下游无税可抵,而免税正常是不能开增值税专用发票的,因为专用发票有抵扣属性,如果你免税又开了专票,上游没交,下游又取得专票抵扣,税收利益就受损了。所以按照这种逻辑,经营摩托车的小规模纳税人销售摩托车,是不是也应该开具普通发票,而不是增值税专用发票?
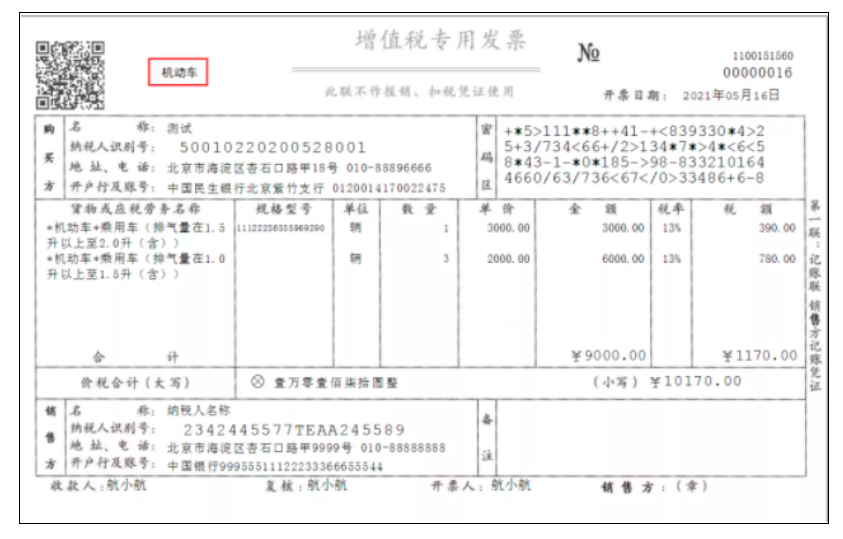
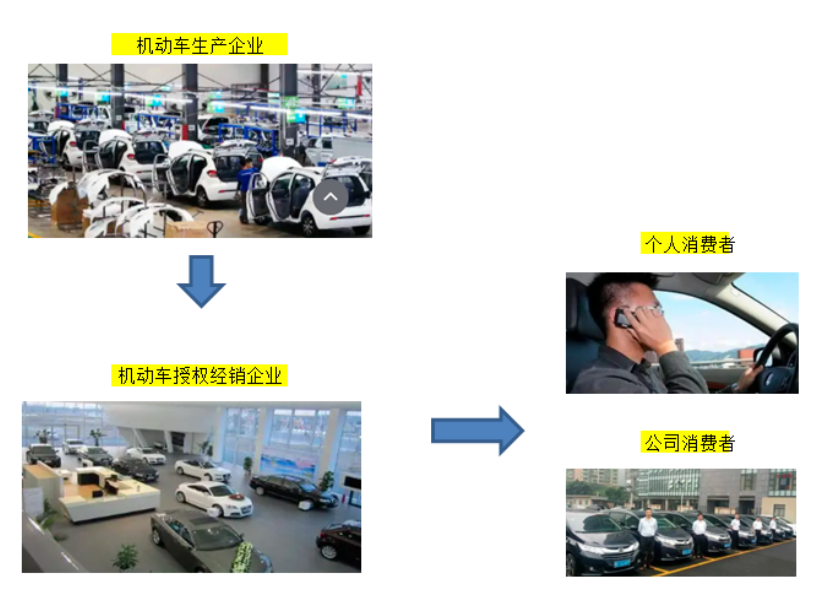 1、机动车生产企业把车辆销售给机动车授权经销单位,比如一汽大众把车销售给4S经销店。一汽大众通过增值税发票管理系统开票软件中机动车发票开具模块所开具的增值税专用发票。注意这里的增值税专用发票是特殊的专票,是左上角带机动车标识的专票,和一般的专票是有区别的,这种专票是通过机动车模块开具的。如图所示。
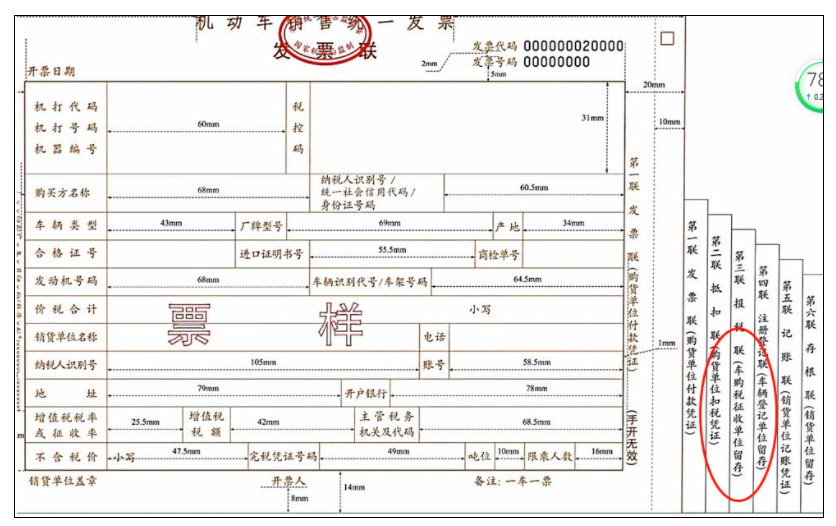
 2、机动车授权经销单位把车辆卖给消费者,就得开具机动车销售统一发票,机动车销售统一发票是单独的票种,也是通过增值税新系统的机动车模块开具的。比如4S店把车卖给个人,或者卖给实际使用的公司,都开这种发票。这种发票用于购买方入账、抵扣、上户、缴纳购置税。如图:发票有六联。
 所以你看到,机动车发票它就没有增值税普通发票这个载体的形式。有且只有增值税专用发票(左上角带机动车字样)和机动车销售统一发票。那我如果是机动车销售单位,比如我是销售摩托车的,我也是小规模纳税人,我想享受季度30万免税政策,我是开不出来免税的增值税普通发票。但是如果让你开增值税专用发票,这种发票自带抵扣属性,你如果开了带税率的这种发票,给你免税,下游又能抵扣,也不行。为了同时满足开票方享受小规模免税 ,同时避免上游免税,下游抵扣的情况,所以这里才给了一种特殊的开票方式。开免税的增值税专用发票。但是这里还有个特殊情况,就是机动车销售统一发票的特殊性!
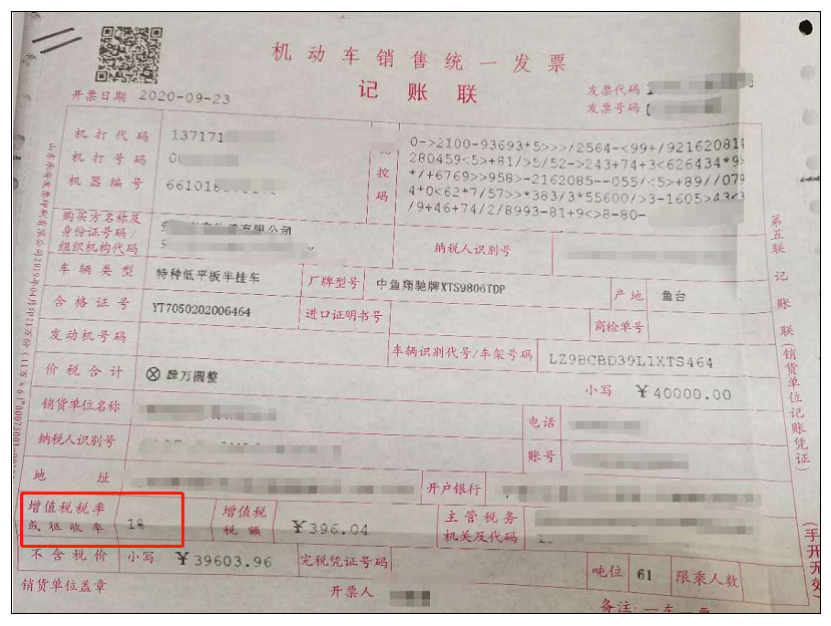
我们来看看税务局这个口径解答:我公司是零售摩托车的增值税小规模纳税人,2023年5月销售额9万元,为客户开具发票时因无法确认本月销售额是否会超过10万元,开具了1%征收率的机动车销售统一发票,请问我还能享受月销售额10万元以下免税政策吗?我的个别客户为增值税一般纳税人,是否能够抵扣进项税额?答:《财政部 税务总局关于明确增值税小规模纳税人减免增值税等政策的公告》(2023年第1号)规定,自2023年1月1日至2023年12月31日,对月销售额10万元以下(含本数)的增值税小规模纳税人,免征增值税。您的月销售额未超过10万元,可以在申报纳税时直接进行免税申报,享受免征增值税政策。您的客户如为一般纳税人,可以凭您开具的1%征收率的机动车销售统一发票,抵扣对应的进项税额。今后开具发票时,您在无法确定当月销售额是否会超过10万元的情况下,可先按照1%征收率开具机动车销售统一发票。申报纳税时,如月销售额未超过10万元,可以在申报纳税时进行免税申报,如月销售额超过10万元,可以在申报纳税时减按1%征收率申报缴纳增值税。这个解答对开机动车销售统一发票的零售商又有特别的好处,就是你不知道你是否超销售额时候,你可以开1%机动车销售统一发票,购买方也可以抵扣,你到时候没超过30万,还能按免税申报。这个就很特殊了,我在想这个是不是和上车辆购置税有关,毕竟开免税机动车销售统一发票,票面金额要多一些,纳税人购置税好像要多一些。
很多朋友搞不清,什么是免税增值税专用发票,从来没见过,专票还能免税吗?这个问题就需要慢慢详细的说说了。
在目前增值税税制下,抵扣链条可以说是增值税能够环环征收且不重复征税的最大保障,抵扣链条不完整,对增值税本身避免重复征税就有影响。增值税的链条是指在流转过程中,上一个环节的销项税额成为下一个环节的进项税额,下一个环节的销项税额再成为下一环节的进项税额,每个环节的销项减去进项就形成本环节的应纳税额,这样每一个环节的进销项相互连接,环环相扣,就像一个链条,形成增值税的抵扣链条。一般上游交税,下游才抵扣,正常情况上游免税,下游无税可抵,而免税正常是不能开增值税专用发票的,因为专用发票有抵扣属性,如果你免税又开了专票,上游没交,下游又取得专票抵扣,税收利益就受损了。所以按照这种逻辑,经营摩托车的小规模纳税人销售摩托车,是不是也应该开具普通发票,而不是增值税专用发票?理论上是这样的吧?
1、机动车生产企业把车辆销售给机动车授权经销单位,比如一汽大众把车销售给4S经销店。一汽大众通过增值税发票管理系统开票软件中机动车发票开具模块所开具的增值税专用发票。注意这里的增值税专用发票是特殊的专票,是左上角带机动车标识的专票,和一般的专票是有区别的,这种专票是通过机动车模块开具的。如图所示。2、机动车授权经销单位把车辆卖给消费者,就得开具机动车销售统一发票,机动车销售统一发票是单独的票种,也是通过增值税新系统的机动车模块开具的。比如4S店把车卖给个人,或者卖给实际使用的公司,都开这种发票。这种发票用于购买方入账、抵扣、上户、缴纳购置税。如图:发票有六联。所以你看到,机动车发票它就没有增值税普通发票这个载体的形式。有且只有增值税专用发票(左上角带机动车字样)和机动车销售统一发票。那我如果是机动车销售单位,比如我是销售摩托车的,我也是小规模纳税人,我想享受季度30万免税政策,我是开不出来免税的增值税普通发票。但是如果让你开增值税专用发票,这种发票自带抵扣属性,你如果开了带税率的这种发票,给你免税,下游又能抵扣,也不行。为了同时满足开票方享受小规模免税 ,同时避免上游免税,下游抵扣的情况,所以这里才给了一种特殊的开票方式。开免税的增值税专用发票。但是这里还有个特殊情况,就是机动车销售统一发票的特殊性!我们来看看税务局这个口径解答:我公司是零售摩托车的增值税小规模纳税人,2023年5月销售额9万元,为客户开具发票时因无法确认本月销售额是否会超过10万元,开具了1%征收率的机动车销售统一发票,请问我还能享受月销售额10万元以下免税政策吗?我的个别客户为增值税一般纳税人,是否能够抵扣进项税额?答:《财政部 税务总局关于明确增值税小规模纳税人减免增值税等政策的公告》(2023年第1号)规定,自2023年1月1日至2023年12月31日,对月销售额10万元以下(含本数)的增值税小规模纳税人,免征增值税。您的月销售额未超过10万元,可以在申报纳税时直接进行免税申报,享受免征增值税政策。您的客户如为一般纳税人,可以凭您开具的1%征收率的机动车销售统一发票,抵扣对应的进项税额。今后开具发票时,您在无法确定当月销售额是否会超过10万元的情况下,可先按照1%征收率开具机动车销售统一发票。申报纳税时,如月销售额未超过10万元,可以在申报纳税时进行免税申报,如月销售额超过10万元,可以在申报纳税时减按1%征收率申报缴纳增值税。这个解答对开机动车销售统一发票的零售商又有特别的好处,就是你不知道你是否超销售额时候,你可以开1%机动车销售统一发票,购买方也可以抵扣,你到时候没超过30万,还能按免税申报。这个就很特殊了,我在想这个是不是和上车辆购置税有关,毕竟开免税机动车销售统一发票,票面金额要多一些,纳税人购置税好像要多一些。
素材来源:二哥税税念
- 4191 人看过
0
收藏
回复
分享


 链接复制成功


