



政策背景
财政部 税务总局关于先进制造业企业增值税加计抵减政策的公告 财政部 税务总局公告2023年第43号规定,自2023年1月1日至2027年12月31日,允许先进制造业企业按照当期可抵扣进项税额加计5%抵减应纳增值税税额(以下称加计抵减政策)。
如果你企业满足下面两个条件:
(一)企业为有效期内高新技术企业,在高新技术企业认定管理工作网(http://www.innocom.gov.cn/)上填报的“所属行业”属于《国民经济行业分类》(GB/T 4754—2017)中“制造业”门类(C门类);
(二)2023年1月1日至8月31日期间,企业从事制造业业务相应发生的销售额合计占全部销售额比重50%(不含)以上。
那么按照工信厅财函[2023]267号的要求,需要在10月12日之前前登录高新技术企业认定管理工作网,根据提示进入相应模块进行申报,生成纸质文件并加盖公章后报地方工信部门,然后就可以在申报增值税时候加计抵减了。(错过时间可以补申请)
案例详解
假设企业符合先进制造业加计抵减的条件,二哥以案例方式给大家展示一下如何做账和申报!
2023年9月,公司实现销售收入1000万,税率13%,销项税130万。当期取得进项合计104.2万,其中专用发票抵扣税额104万;普通发票(购进旅客运输服务计算抵扣)抵扣0.2万。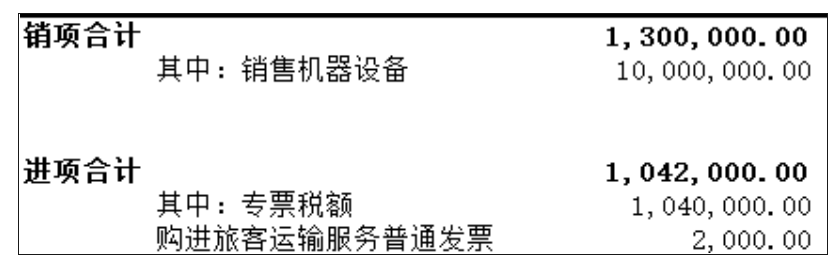
1、销项部分
借:银行存款 1130万贷:主营业务收入 1000万贷:应交税费-应交增值税(销项税额)130万2、进项部分
借:成本或者费用科目 806.66万(按进项税税率倒算)借:应交税费-应交增值税(进项税额)104.2万贷:银行存款 910.86万由于当期产生了增值税,期末通过应交税费-应交增值税(转出未交增值税)转出
3、转出
借:应交税费-应交增值税(转出未交增值税)25.8万贷:应交税费-未交增值税 25.8万转出后,应交增值税科目的期末余额就是0了,而其中的各项专栏,销项税、进项税额都和增值税申报表对应的销项税额和进项税额一致,能对上的。那我们再来看如何抵减
4、抵减分录
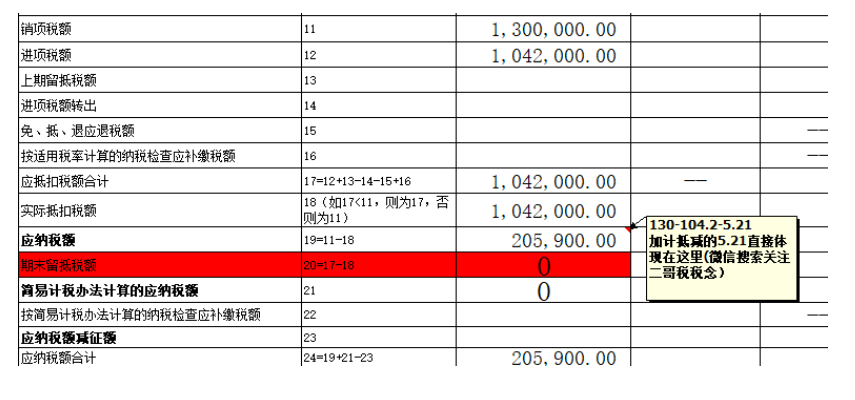
借:应交税费-未交增值税 5.21贷:其他收益 5.21(注意:如果你没有适用最新会计准则,计入营业外收入就行)
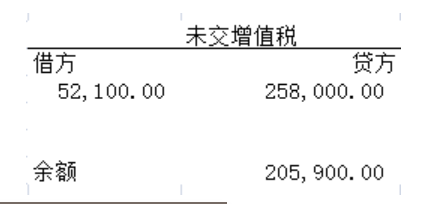
加计抵减
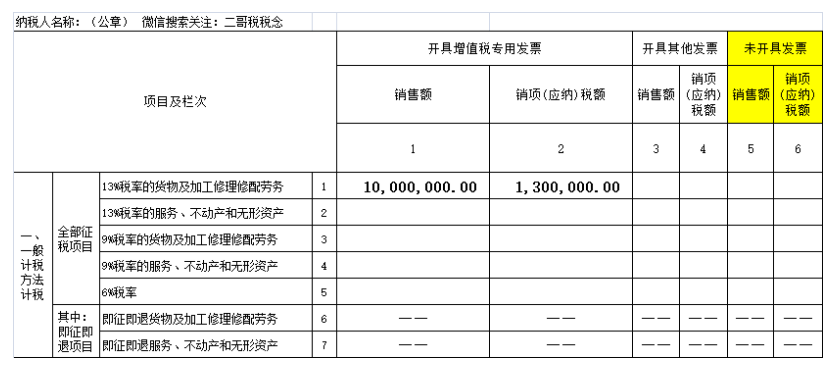
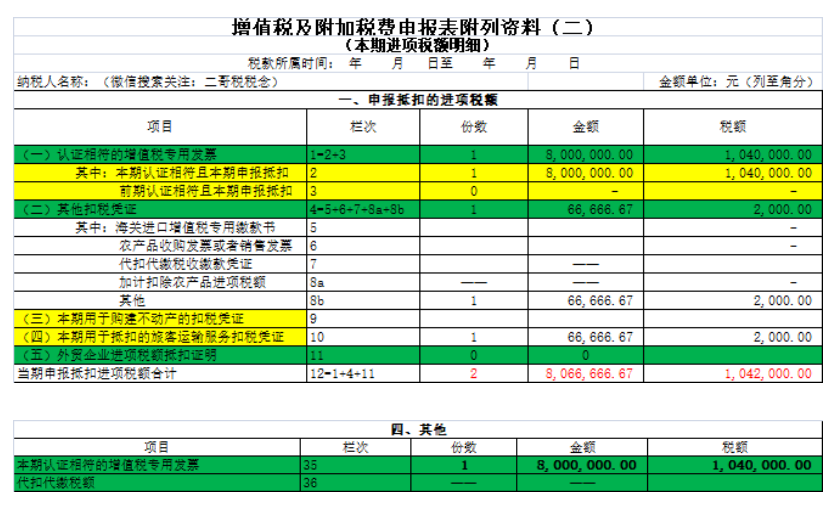
我们还是以前面的案例来具体填写申报表
填写附表1
填写附表2
附表3略
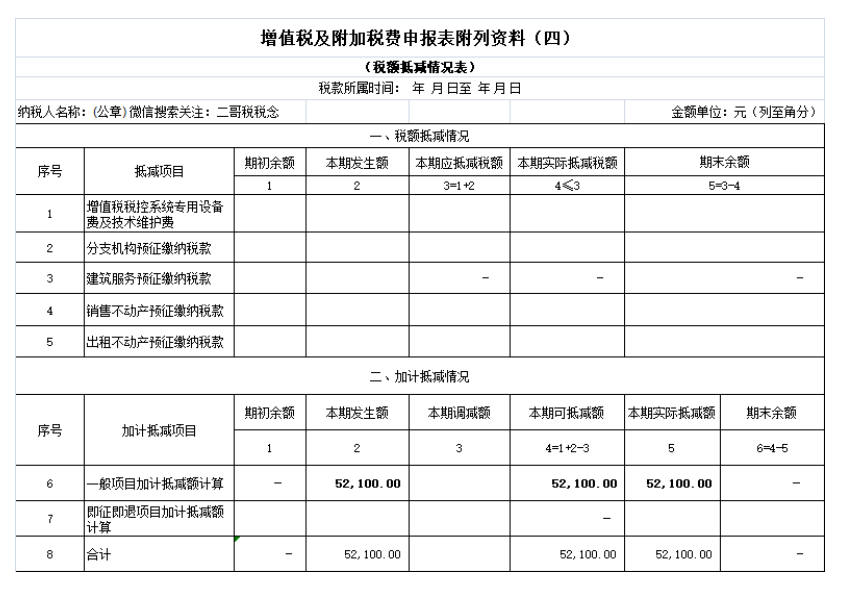
填写附表4
素材来源:二哥税税念
- 8003 人看过
0
收藏
回复
分享


 链接复制成功


