



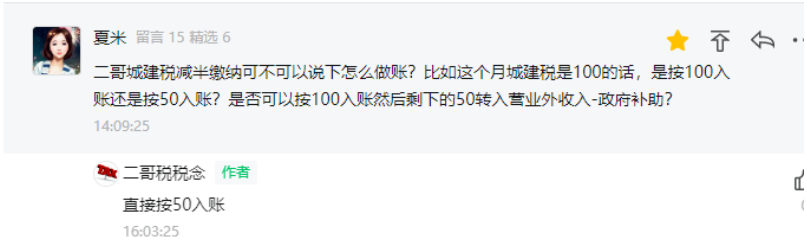
 经常有读者留言问二哥,减免的情况下,我是否先要计提,然后再转入营业外收入或者说其他收益。
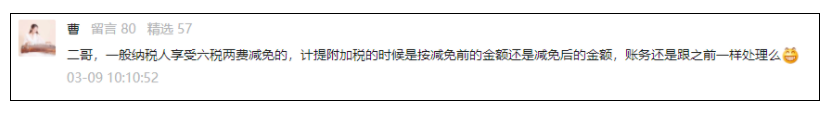
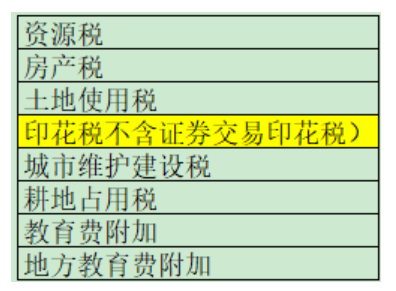
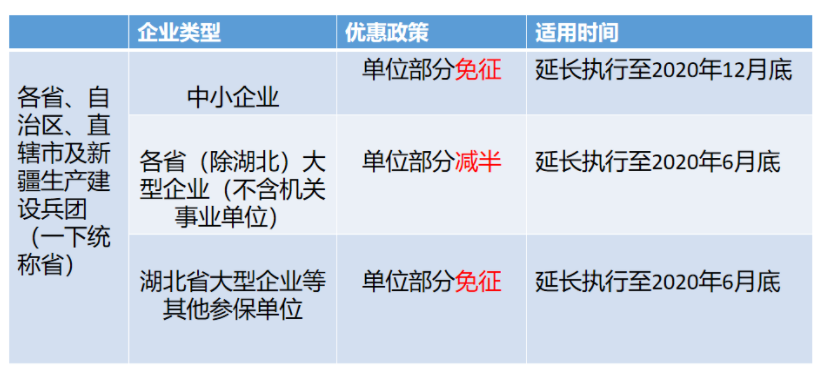 很多朋友就问,我是不是需要先计提社保费,然后再转营业外收入?也就是先计提借:管理费用-社保费贷:应付职工薪酬-社会保险费然后再结转借:应付职工薪酬-社会保险费贷:营业外收入/其他收益2、比如疫情期间的房产税、土地使用税的减免根据《四川省人民政府办公厅关于应对新型冠状病毒肺炎疫情缓解中小企业生产经营困难的政策措施》(川办发〔2020〕10号)要求,对因疫情导致重大损失,正常生产经营活动受到重大影响,缴纳房产税、城镇土地使用税确有困难的中小企业,可申请免征疫情期间房产税、城镇土地使用税很多朋友就问,我是否需要先计提房产税、土地使用税,然后再转入营业外收入或者其他收益?也就是先计提借:税金及附加贷:应交税费-应交房产税、土地使用税然后再结转借:应交税费-应交房产税、土地使用税贷:营业外收入/其他收益3、又比如六税两费减免
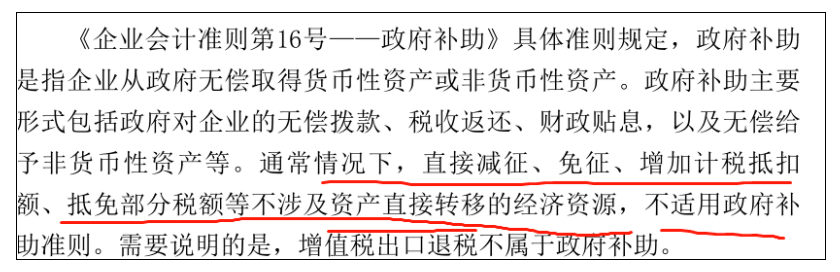 2、对于企业日常核算管理也并不需要这样核算,一方面相对麻烦,先做个计提分录,然后还要做一笔结转到营业外收入的分录。另一方面呢,也不利于其他同比的费用分析对比,在做日常预算执行分析时候还需要把营业外收入相关科目还原考虑进来。3、不管是先计提再结转,还是直接按实际发生的计入损益,其实对所得税都没有任何影响,一个是按总额确认的做法,一个是按净额确认的做法。所以综合以上情况,二哥个人认为,企业在实际发生这种类似减免业务时候,可以直接按实际减免后的金额直接计入当期损益(管理费用、税金及附加等)。并没有必要计提再结转。我们再看看财政部会计司的几个留言,也参考一下官方的标准。
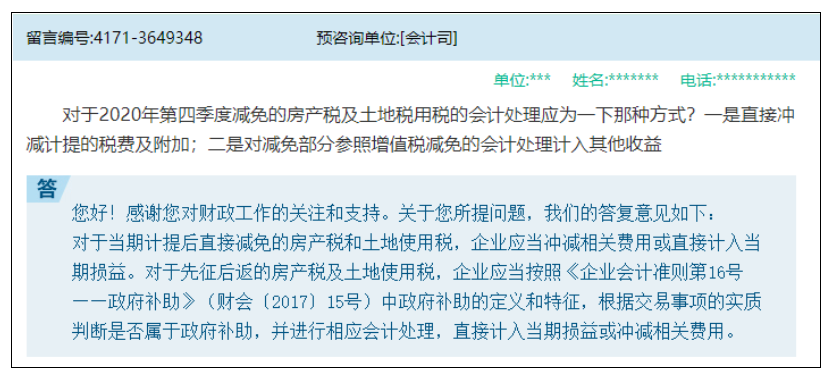 对于直接减免的税金,这个回答的意思也是,可以直接冲减税金及附加,实质上也就是类似政府补助里面的净额法,计提的和冲减的分录一合并,最终体现就是按实际缴纳的计入了当期损益。
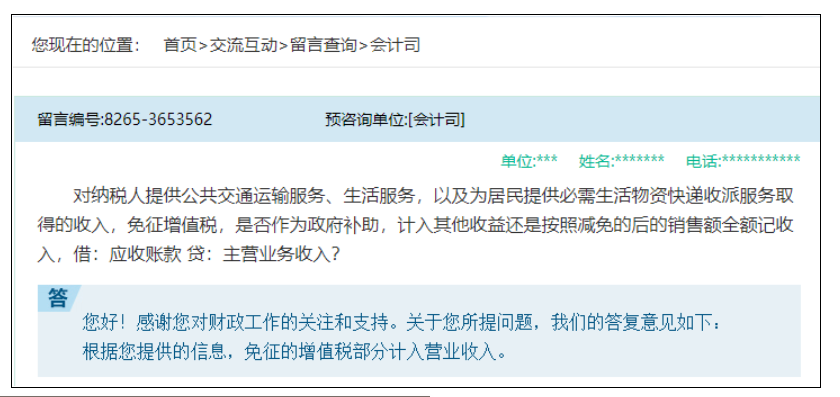 直接免征的增值税,这里回复是计入营业收入(注意这里是营业收入,不是营业外收入)。也就是直接:
直接按全部的价款计入营业收入就行了借:应收账款贷:主营业务收入其实我个人理解也就是不用单独把这个项目做价税分录,然后把增值税部分转入营业外收入,直接免征相当于没有增值税。
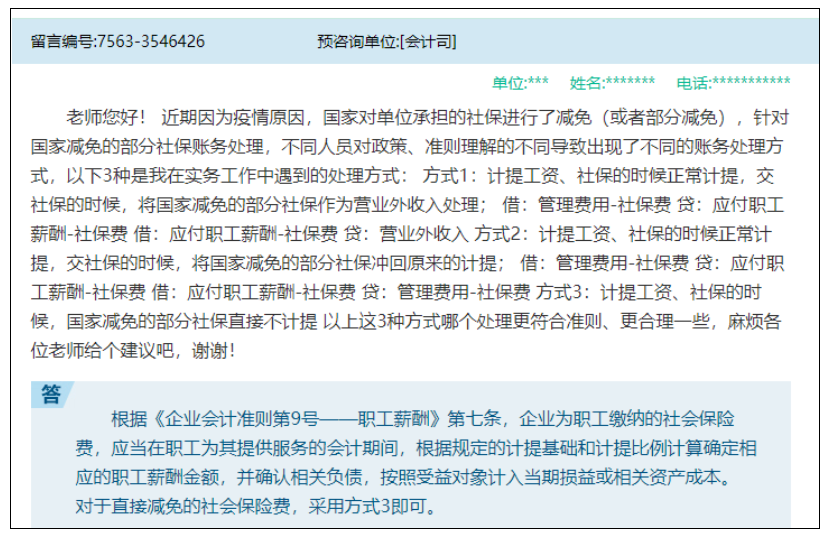 这里也是简易直接采取不计提,直接按实际缴纳的计入费用。当然,你说你非要先计提再结转,这个其实也没有那个来管你,税务上,这种做法也对所得税不会产生什么影响。比如你城建税本身需要缴纳10万,实际减免后5万。你先计提10万到税金及附加,再结转5万到营业外收入,一增一减影响损益5万,和你直接计入损益5万,结果是一样的,对所得税也没有影响。但是,个人建议直接按减免后的税金记账就行了,省事。
素材来源:二哥税税念
- 21369 人看过
0
收藏
回复
分享


 链接复制成功


