



这个问题一直有争议,最近浙江税务局有个回复,如下:服务行为未签订合同只有发票需要缴纳印花税吗?
留言时间:2022-10-14纳税人所属地:浙江问题内容:服务行为未签订合同只有发票需要缴纳印花税吗?答复机构:浙江省答复时间:2022-10-17浙江12366中心答复:您好:您在网站上提交的纳税咨询问题收悉,现针对您所提供的信息简要回复如下:根据《中华人民共和国印花税法》(中华人民共和国主席令第八十九号)第二条规定,本法所称应税凭证,是指本法所附《印花税税目税率表》列明的合同、产权转移书据和营业账簿。《印花税税目税率表》明确应税合同应为书面合同,“书面合同”定义可以参考《民法典》第四百六十九条“书面形式是合同书、信件、电报、电传、传真等可以有形地表现所载内容的形式。以电子数据交换、电子邮件等方式能够有形地表现所载内容,并可以随时调取查用的数据电文,视为书面形式”规定理解。发票不是书面合同,非应税凭证。对于浙江税局这个回复,小编是这样理解的。01#
我们都知道,交不交印花税这个标准很明确,就是看看你有没有印花税法规定的哪些印花税应税凭证。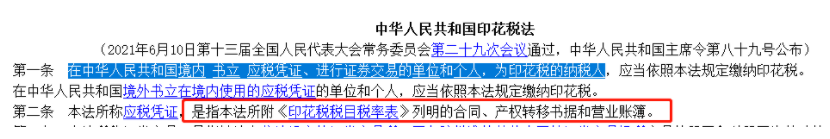 哪些凭证呢?就是如下的部分:
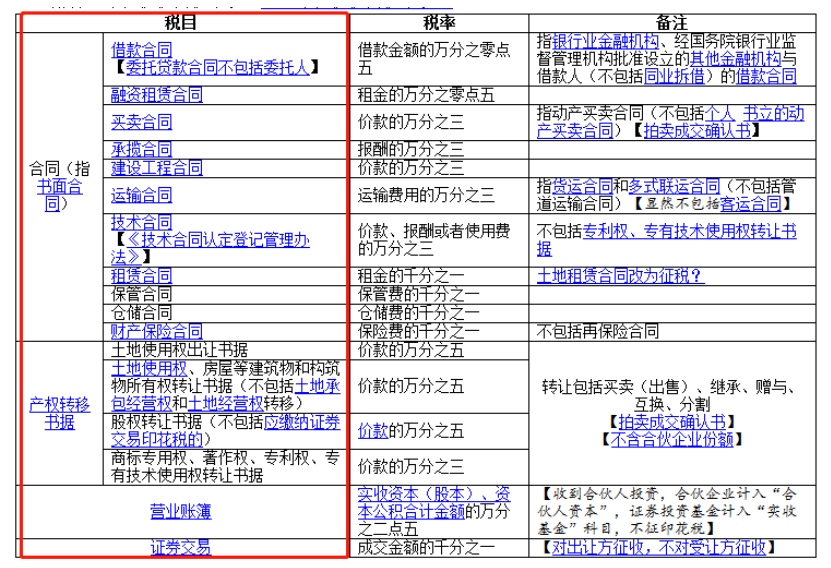 有合同,有产权转移书据,有营业账簿,有证券交易类型,我们日常接触最多的还是经济合同。这里的合同是指的书面合同,但是我们知道,我们企业日常经营活动并不是都中规中矩的签订了什么书面合同。那是否需要缴纳印花税呢?这个就要看关于这书面合同的规定了。
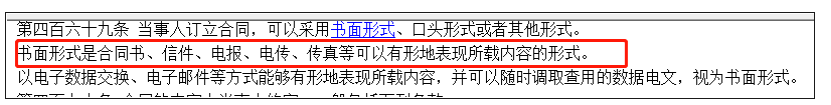 “书面合同”定义可以参考《民法典》第四百六十九条“书面形式是合同书、信件、电报、电传、传真等可以有形地表现所载内容的形式。以电子数据交换、电子邮件等方式能够有形地表现所载内容,并可以随时调取查用的数据电文,视为书面形式”规定理解。所以,并不是指的必须有纸质的合同才属于印花税的书面合同的范围,现在以邮件、传真等各种数据电文的有形表现,也视为书面合同。同样,财政部 税务总局公告2022年第22号企业之间书立的确定买卖关系、明确买卖双方权利义务的订单、要货单等单据,且未另外书立买卖合同的,应当按规定缴纳印花税,这个是明确的,只要有明确买卖双方权利义务的订单、要货单等单据也要缴纳印花税。所以这个事情还是就比较清楚了。那就是你有纸质合同,没的说,交税。你没有纸质合同,但是你有明确买卖双方权利义务的订单、要货单等单据,比如你有发邮件明确双方权利义务的订单信息等也需要交税。但是你什么都没有,就一张发票,比如你去加油,就取得一张加油发票,你买办公用品,只开了一张发票,是否交税呢?这个从浙江税局的回复来看,是不需要的。02#但是,这里要重点提醒的是,很多企业并不是严格按照合同为维度来统计印花税缴纳的。什么意思呢?也就是企业本身就没有统计签订了多少合同,根本不是按照印花税法本身的计税方式来交印花税。本身就是粗略的统计印花税并缴纳的(可以说企业的计税方式是类似核定的方式粗略匡算,而这种方式刚刚是以发票金额为依据)比如,按企业发票的金额来计算,或者是按照账上收入和成本来计税的。本身计算方式就不合规,不能一头按发票,收入的粗略方式来计算,一头又说我没合同,只有发票的部分我不交税。这根本就是两回事。所以小编觉得浙江税务这个回复完全没有问题。如果企业是严格按合同统计来计算,那这种只有发票的完全没必要统计进去交税。因为发票本身不是应税凭证。但是如果企业是按收入、按发票大概统计缴纳印花税方式实操的,就别再又按合同或者发票来区别哪些该交哪些不该交了。企业本身就搞不清,税局来检查,企业没统计台账,税局也是按业务性质给匡算,比如就按发票,或者按账上各种性质的费用,收入,成本来大概算看看是否缴纳合理。本身这种方式就是一种“核定”方式。综上,发票,可以理解为在特殊计税下一种粗略计税的统计依据,但是不能把其单独当成一种应税凭证。
留言时间:2022-10-14纳税人所属地:浙江问题内容:服务行为未签订合同只有发票需要缴纳印花税吗?答复机构:浙江省答复时间:2022-10-17浙江12366中心答复:您好:您在网站上提交的纳税咨询问题收悉,现针对您所提供的信息简要回复如下:根据《中华人民共和国印花税法》(中华人民共和国主席令第八十九号)第二条规定,本法所称应税凭证,是指本法所附《印花税税目税率表》列明的合同、产权转移书据和营业账簿。《印花税税目税率表》明确应税合同应为书面合同,“书面合同”定义可以参考《民法典》第四百六十九条“书面形式是合同书、信件、电报、电传、传真等可以有形地表现所载内容的形式。以电子数据交换、电子邮件等方式能够有形地表现所载内容,并可以随时调取查用的数据电文,视为书面形式”规定理解。发票不是书面合同,非应税凭证。对于浙江税局这个回复,小编是这样理解的。01#
我们都知道,交不交印花税这个标准很明确,就是看看你有没有印花税法规定的哪些印花税应税凭证。
哪些凭证呢?就是如下的部分:有合同,有产权转移书据,有营业账簿,有证券交易类型,我们日常接触最多的还是经济合同。这里的合同是指的书面合同,但是我们知道,我们企业日常经营活动并不是都中规中矩的签订了什么书面合同。那是否需要缴纳印花税呢?这个就要看关于这书面合同的规定了。“书面合同”定义可以参考《民法典》第四百六十九条“书面形式是合同书、信件、电报、电传、传真等可以有形地表现所载内容的形式。以电子数据交换、电子邮件等方式能够有形地表现所载内容,并可以随时调取查用的数据电文,视为书面形式”规定理解。所以,并不是指的必须有纸质的合同才属于印花税的书面合同的范围,现在以邮件、传真等各种数据电文的有形表现,也视为书面合同。同样,财政部 税务总局公告2022年第22号企业之间书立的确定买卖关系、明确买卖双方权利义务的订单、要货单等单据,且未另外书立买卖合同的,应当按规定缴纳印花税,这个是明确的,只要有明确买卖双方权利义务的订单、要货单等单据也要缴纳印花税。所以这个事情还是就比较清楚了。那就是你有纸质合同,没的说,交税。你没有纸质合同,但是你有明确买卖双方权利义务的订单、要货单等单据,比如你有发邮件明确双方权利义务的订单信息等也需要交税。但是你什么都没有,就一张发票,比如你去加油,就取得一张加油发票,你买办公用品,只开了一张发票,是否交税呢?这个从浙江税局的回复来看,是不需要的。02#但是,这里要重点提醒的是,很多企业并不是严格按照合同为维度来统计印花税缴纳的。什么意思呢?也就是企业本身就没有统计签订了多少合同,根本不是按照印花税法本身的计税方式来交印花税。本身就是粗略的统计印花税并缴纳的(可以说企业的计税方式是类似核定的方式粗略匡算,而这种方式刚刚是以发票金额为依据)比如,按企业发票的金额来计算,或者是按照账上收入和成本来计税的。本身计算方式就不合规,不能一头按发票,收入的粗略方式来计算,一头又说我没合同,只有发票的部分我不交税。这根本就是两回事。所以小编觉得浙江税务这个回复完全没有问题。如果企业是严格按合同统计来计算,那这种只有发票的完全没必要统计进去交税。因为发票本身不是应税凭证。但是如果企业是按收入、按发票大概统计缴纳印花税方式实操的,就别再又按合同或者发票来区别哪些该交哪些不该交了。企业本身就搞不清,税局来检查,企业没统计台账,税局也是按业务性质给匡算,比如就按发票,或者按账上各种性质的费用,收入,成本来大概算看看是否缴纳合理。本身这种方式就是一种“核定”方式。综上,发票,可以理解为在特殊计税下一种粗略计税的统计依据,但是不能把其单独当成一种应税凭证。来源:二哥税税念
- 7833 人看过
0
收藏
回复
分享


 链接复制成功


