



工会经费对于我们来说,并不陌生,每个企业多多少少都会涉及到:1、成立工会的企业,按工资总额的2%缴纳工会经费。2、未成立工会的企业,按工资总额的2%缴纳工会建会筹备金。也就说,无论你有没有成立工会,都需要按工资总额的2%缴纳工会建会筹备金或工会经费。但是,关于工筹备金这个缴纳目前也有新的规定,辽宁省发布《关于建会筹备金收缴范围调整的通知》:通知中提到,对没有建立工会的企业,通通取消费种认定,缴费人不需要再申报缴纳工会经费。此次通知,也得到辽宁省朋友验证,公司应该申报的工会建会筹备金已经取消了,也就是说,未建立工会的企业,不再缴纳工会筹备金了。无独有偶,青岛等地也收到类似通知:未建立工会的单位暂不缴纳工会经费。可以看出,各地工会都在梳理缴费人并按最新的缴费人名单向税局提供。而这一切的依据都是参考文件《 中华全国总工会办公厅关于规范建会筹备金收缴管理的通知》厅字【2021】20号文件。文件大概意思就是
1、自上级工会批准筹建工会的次月起,筹建单位每月按全部职工工资总额的2%向上级工会拨缴建会筹备金。
2、自上级工会批准筹建单位成立工会组织的次月起,单位不再向上级工会上缴建会筹备金,改为按单位所在地方总工会经费收缴办法规定的方式、比例上缴工会经费。
简单的说就是批准你开始筹建工会次月你才缴纳工会筹备金,等你筹建结束,成立了工会组织,就开始缴纳工会经费。
换言之,你在申请筹建工会之前,你实际是不用申报缴纳这个工会筹备金了,很多单位实际情况确实没有工会,也没申请成立工会,之前是要求你这种情况也缴纳工会筹备金的,现在不用了。
文件最后说了,各省级工会可根据本通知精神,并结合本地区、本产业、本系统的实际,制定具体实施办法并报全总备案,切实规范建会筹备金的收缴管理。
所以,虽然有这个总方针,也有很多地区开始执行,但是目前实操中,可能各地的政策执行口径和时间还是有差异的。
不过如果你本身没工会,税务局系统也没工会经费税费种认定,我倒是觉得现在根本不用担心自己漏交、没交了。
为什么又是税务让申报工会经费呢?其实现在很多地方都开展了委托税务代征工会经费。所有由税务局通知你申报是很正常的事情哦。工会经费拨付给工会后,工会单独设账核算。
1、账载金额填报二哥公司会计核算计入成本费用的工会经费支出金额10万;
1、自上级工会批准筹建工会的次月起,筹建单位每月按全部职工工资总额的2%向上级工会拨缴建会筹备金。
2、自上级工会批准筹建单位成立工会组织的次月起,单位不再向上级工会上缴建会筹备金,改为按单位所在地方总工会经费收缴办法规定的方式、比例上缴工会经费。
简单的说就是批准你开始筹建工会次月你才缴纳工会筹备金,等你筹建结束,成立了工会组织,就开始缴纳工会经费。
换言之,你在申请筹建工会之前,你实际是不用申报缴纳这个工会筹备金了,很多单位实际情况确实没有工会,也没申请成立工会,之前是要求你这种情况也缴纳工会筹备金的,现在不用了。
文件最后说了,各省级工会可根据本通知精神,并结合本地区、本产业、本系统的实际,制定具体实施办法并报全总备案,切实规范建会筹备金的收缴管理。
所以,虽然有这个总方针,也有很多地区开始执行,但是目前实操中,可能各地的政策执行口径和时间还是有差异的。
不过如果你本身没工会,税务局系统也没工会经费税费种认定,我倒是觉得现在根本不用担心自己漏交、没交了。
为什么又是税务让申报工会经费呢?其实现在很多地方都开展了委托税务代征工会经费。所有由税务局通知你申报是很正常的事情哦。
至于为什么采取这种方式来,那不用多说。税务局对企业信息掌握全面,有利于工会经费收缴,保证经费足额到位,同时也有助于企业在申报税款时一并缴纳工会经费,简化流程,提高效率。
工会经费拨付给工会后,工会单独设账核算。
在企业所得税扣除方面,根据《中华人民共和国企业所得税法实施条例》第四十一条“企业拨缴的工会经费,不超过工资薪金总额2%的部分,准予扣除。
当然,取得合法、有效的扣除凭证也是扣除的条件。
国家税务总局公告2010年第24号《国家税务总局关于工会经费企业所得税税前扣除凭据问题的公告》第一条规定自2010年7月1日起,企业拨缴的职工工会经费,不超过工资薪金总额2%的部分,凭工会组织开具的《工会经费收入专用收据》在企业所得税税前扣除。
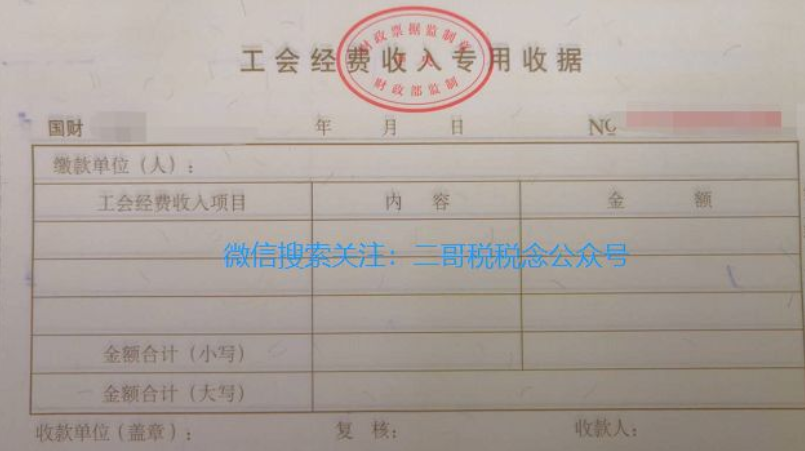
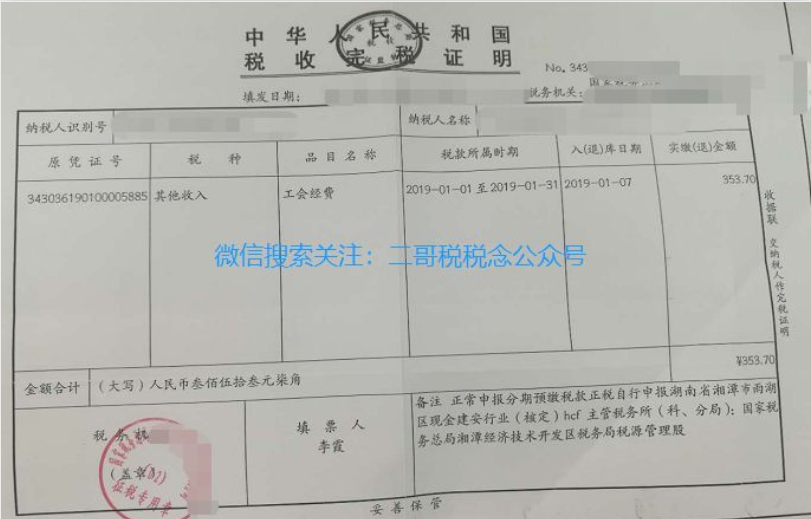
《国家税务总局关于税务机关代收工会经费企业所得税税前扣除凭据问题的公告》国家税务总局公告2011年第30号规定自2010年1月1日起,在委托税务机关代收工会经费的地区,企业拨缴的工会经费,也可凭合法、有效的工会经费代收凭据依法在税前扣除。
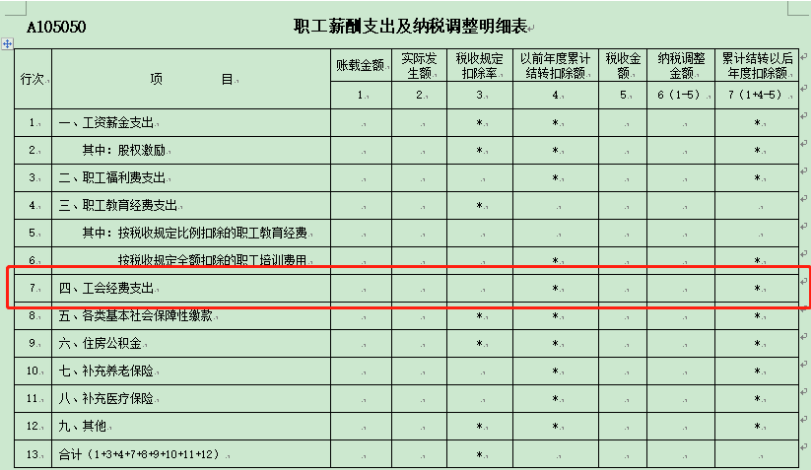
具体在申报表填写的时候,填写A105050表
二哥税税念公司2022年工资薪金总额500万,按2%计提并拨付了工会经费500*2%=10万,申报表填写如下,其他栏次省略。
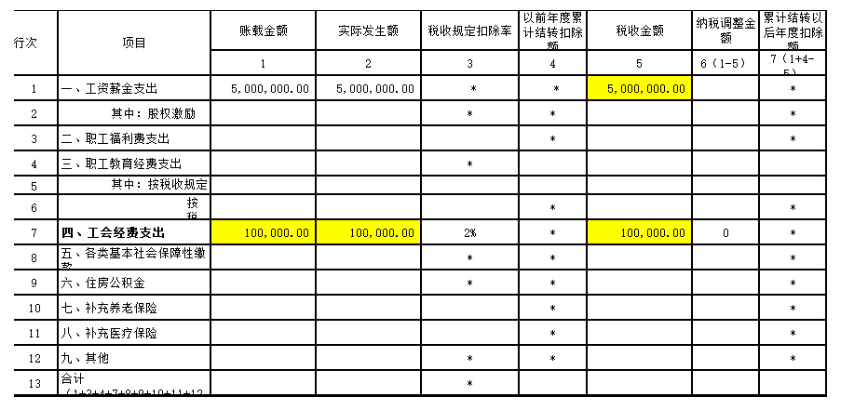
1、账载金额填报二哥公司会计核算计入成本费用的工会经费支出金额10万;
借:管理费用—工会经费 10万贷:应付职工薪酬—工会经费 10万
2、实际发生额分析填报纳税人“应付职工薪酬”会计科目下的工会经费本年实际发生额,二哥公司10万全额拨付给工会,所以,这里的实际发生额应该填写10万。
借:应付职工薪酬--工会经费 10万贷:银行存款 10万
注意,这里需要取得合法的扣除凭证,《工会经费收入专用收据》
3、税收金额填报按照税收规定允许税前扣除的金额,按第1行第5列“工资薪金支出/税收金额”×2%与本行第1列、本行第2列三者孰小值填报,这三个数据都是10万,所以税收金额也是10万。
4、纳税调整金额填报第1-5列的余额,这里不需要纳税调整。
素材来源:二哥税税念
- 62097 人看过
0
收藏
回复
分享


 链接复制成功


