



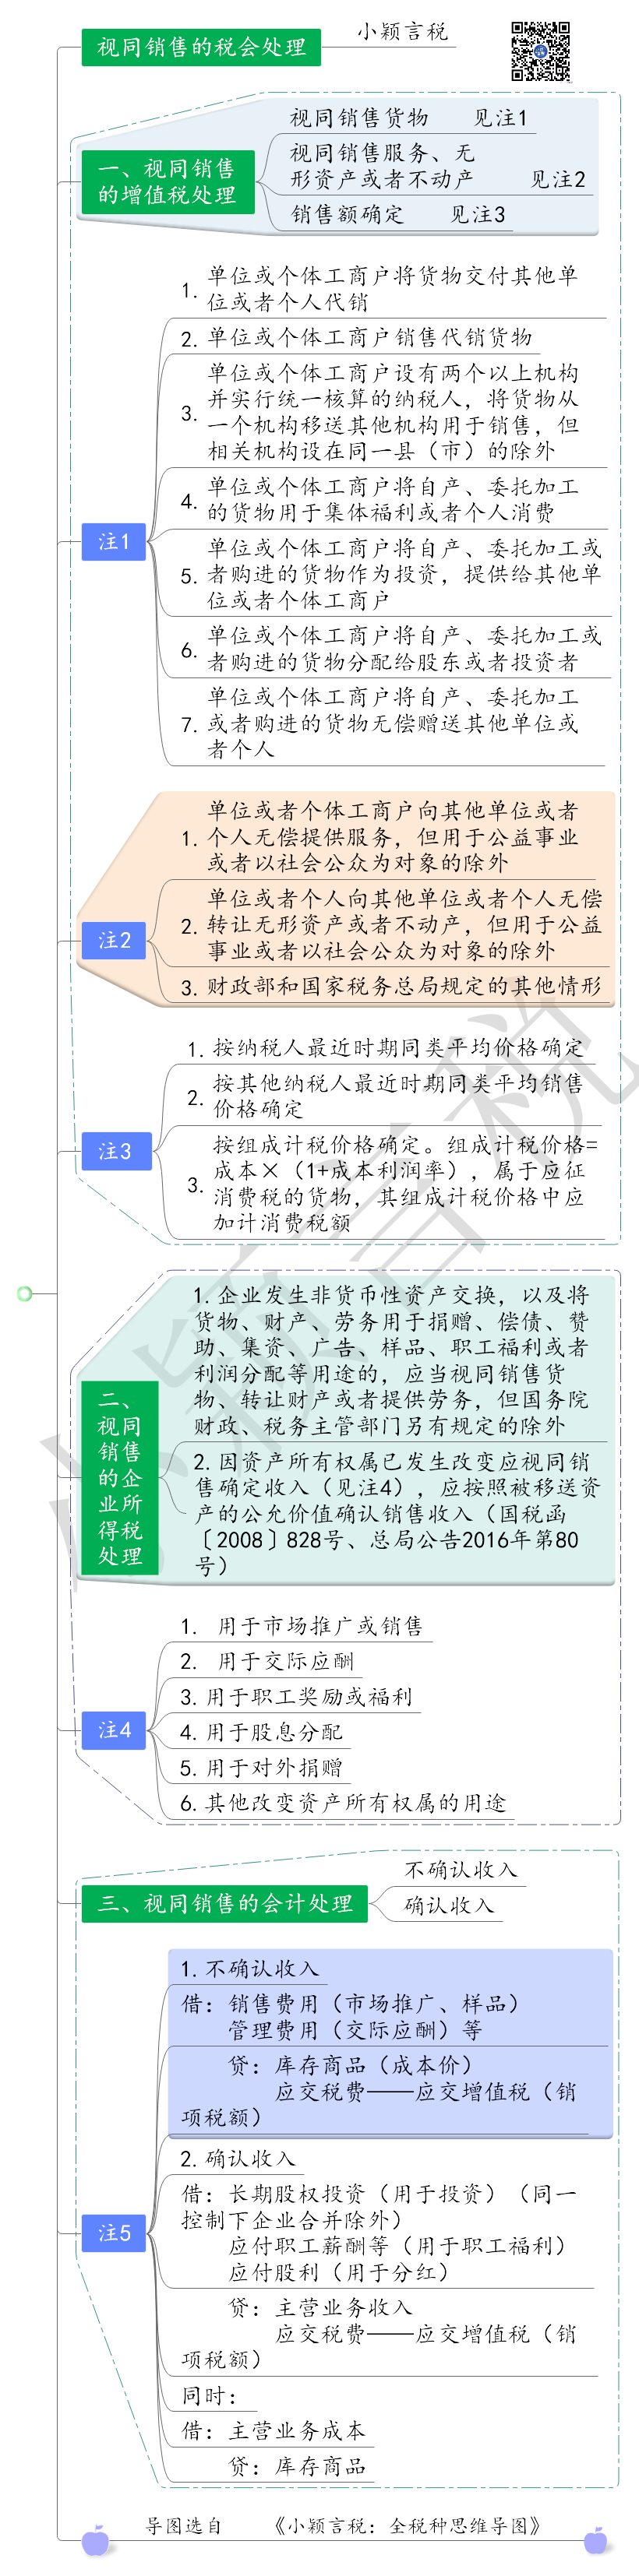
 一、视同销售的增值税处理
根据《中华人民共和国增值税暂行条例实施细则》第四条规定,
(一)将货物交付其他单位或者个人代销;
(二)销售代销货物;
(三)设有两个以上机构并实行统一核算的纳税人,将货物从一个机构移送其他机构用于销售,但相关机构设在同一县(市)的除外;
(四)将自产或者委托加工的货物用于非增值税应税项目;
(五)将自产、委托加工的货物用于集体福利或者个人消费;
(六)将自产、委托加工或者购进的货物作为投资,提供给其他单位或者个体工商户;
(七)将自产、委托加工或者购进的货物分配给股东或者投资者;
(八)将自产、委托加工或者购进的货物无偿赠送其他单位或者个人。
(一)按纳税人最近时期同类货物的平均销售价格确定;
(二)按其他纳税人最近时期同类货物的平均销售价格确定;
(三)按组成计税价格确定。组成计税价格的公式为:
组成计税价格=成本×(1+成本利润率)
属于应征消费税的货物,其组成计税价格中应加计消费税额。
公式中的成本是指:销售自产货物的为实际生产成本,销售外购货物的为实际采购成本。公式中的成本利润率由国家税务总局确定。
第四十四条 纳税人发生应税行为价格明显偏低或者偏高且不具有合理商业目的的,或者发生本办法第十四条所列行为而无销售额的,主管税务机关有权按照下列顺序确定销售额:
(一)按照纳税人最近时期销售同类服务、无形资产或者不动产的平均价格确定。 (二)按照其他纳税人最近时期销售同类服务、无形资产或者不动产的平均价格确定。 (三)按照组成计税价格确定。组成计税价格的公式为: 组成计税价格=成本×〔1+成本利润率) 成本利润率由国家税务总局确定。 不具有合理商业目的,是指以谋取税收利益为主要目的,通过人为安排,减少、免除、推迟缴纳增值税税款,或者增加退还增值税税款。根据《中华人民共和国企业所得税法实施条例》第二十五条规定,企业将货物用于捐赠、赞助、职工福利的,应当视同销售货物,但国务院财政、税务主管部门另有规定的除外。根据《国家税务总局关于企业处置资产所得税处理问题的通知》(国税函〔2008〕828号)规定:企业将资产移送他人的下列情形,因资产所有权属已发生改变而不属于内部处置资产,应按规定视同销售确定收入:(一)用于市场推广或销售;(二)用于交际应酬;(三)用于职工奖励或福利;(五)用于对外捐赠;……《国家税务总局关于企业所得税有关问题的公告》(国家税务总局公告2016年第80号)第二条规定,属于企业自制的资产,应按企业同类资产同期对外销售价格确定销售收入。
确认视同销售收入的同时要确认对应的视同销售成本。
三、视同销售的会计处理1.不确认收入借:销售费用(市场推广、样品) 管理费用(交际应酬)等贷:库存商品(成本价) 应交税费——应交增值税(销项税额) (按计税价格计税)2.确认收入借:长期股权投资(用于投资)(同一控制下企业合并除外) 应付职工薪酬等(用于职工福利) 应付股利(用于分红)贷:主营业务收入 应交税费——应交增值税(销项税额)同时:借:主营业务成本贷:库存商品
- 10382 人看过
0
收藏
回复
分享


 链接复制成功


