



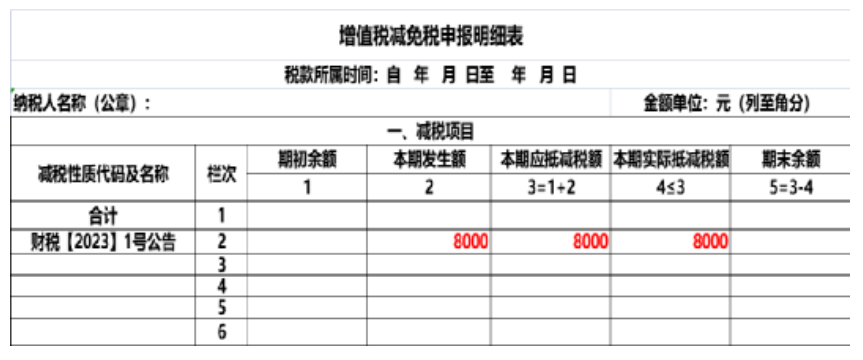
一、 开具1%的普票,季度不超过30万元,普通免税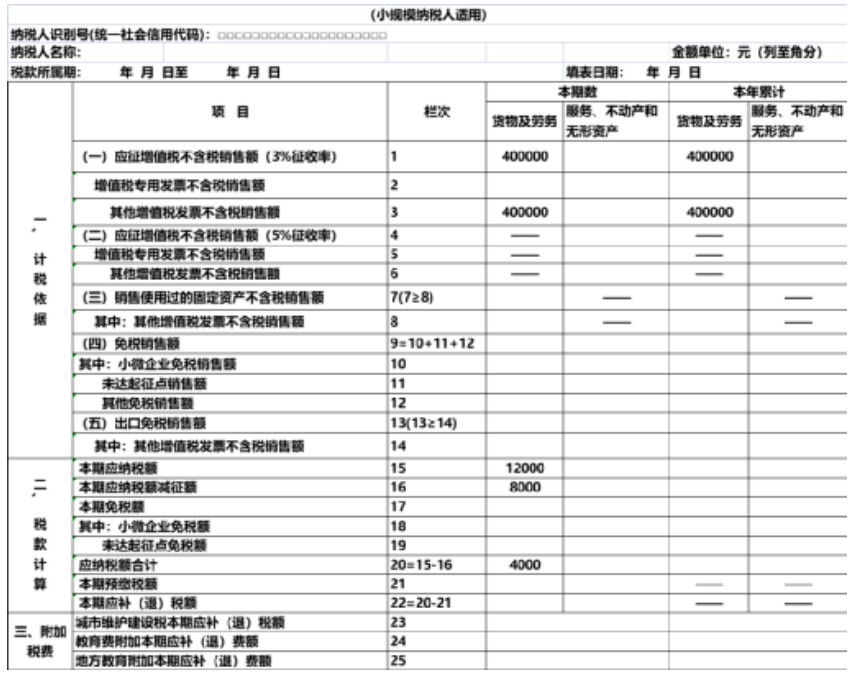
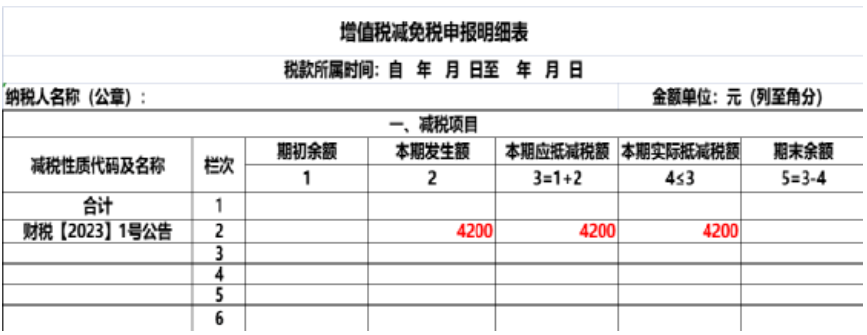
三、开具1%的专票,全额纳税;季度不超过30万元,普通免税某小规模纳税人2023年1-3月份,来料加工业务收取加工费款项282800元,其中开具1%的普通发票收取货款70700元,开具1%专用发票收取货款212100元。。该小规模纳税人按季度纳税申报,如何填列报表。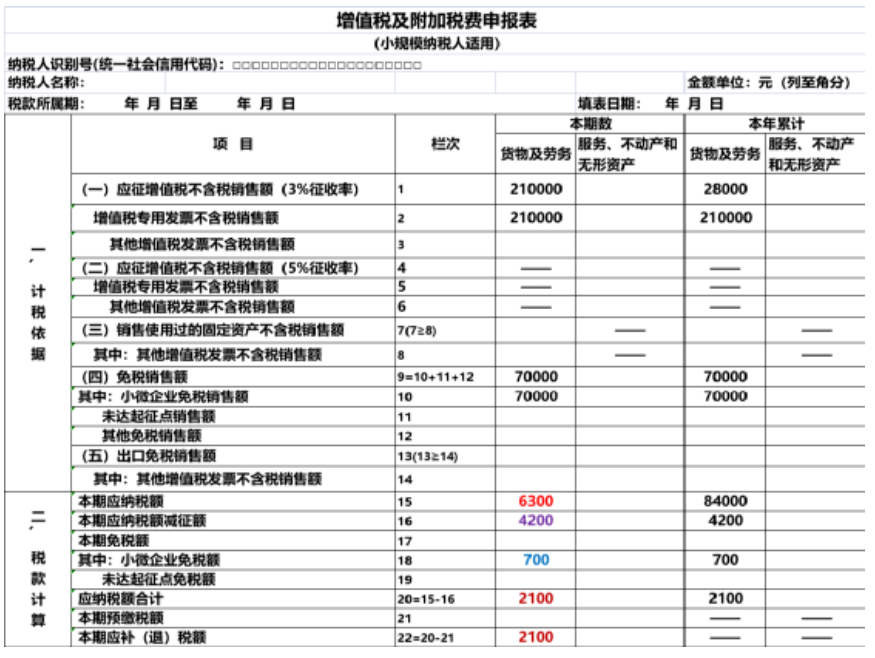
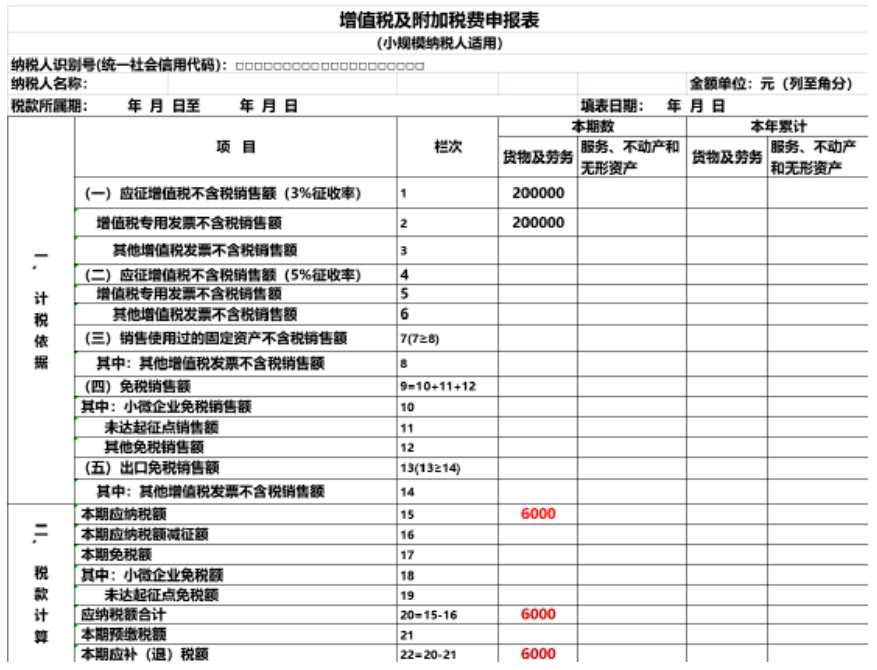
四、开具3%的专票,全额纳税某小规模纳税人2023年1-3月份,来料加工业务收取加工费款项206000元,开具3%专用发票6000元。该小规模纳税人按季度纳税申报,如何填列报表。
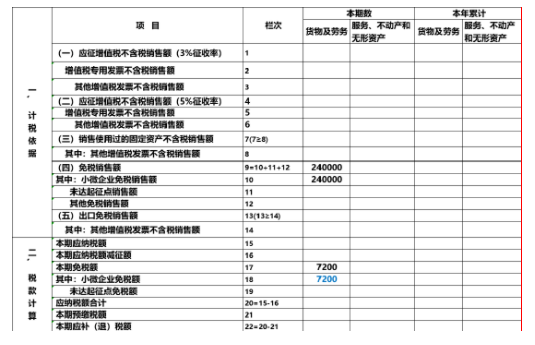
某小规模纳税人2023年1-3月份,来料加工业务收取加工费款项242400元,开具1%普通发票。该小规模纳税人按季度纳税申报,如何填列报表。
三、开具1%的专票,全额纳税;季度不超过30万元,普通免税某小规模纳税人2023年1-3月份,来料加工业务收取加工费款项282800元,其中开具1%的普通发票收取货款70700元,开具1%专用发票收取货款212100元。。该小规模纳税人按季度纳税申报,如何填列报表。
四、开具3%的专票,全额纳税某小规模纳税人2023年1-3月份,来料加工业务收取加工费款项206000元,开具3%专用发票6000元。该小规模纳税人按季度纳税申报,如何填列报表。
素材来源:小颖言税
- 7702 人看过
0
收藏
回复
分享


 链接复制成功


