



政策:《财政部、税务总局、科技部关于加大支持科技创新税前扣除力度的公告》(财政部、税务总局、科技部公告2022年第28号)
(一)现行适用研发费用税前加计扣除比例75%的企业,在2022年10月1日至2022年12月31日期间,税前加计扣除比例提高到100%。
(二)企业在2022年度企业所得税汇算清缴计算享受研发费用加计扣除优惠时,第四季度研发费用可由企业自行选择按实际发生数计算,或者按全年实际发生的研发费用乘以2022年10月1日后的经营月份数占其2022年度实际经营月份数的比例计算。
(三)企业享受研发费用税前加计扣除政策的相关政策口径和管理,按照《财政部、国家税务总局、科技部关于完善研究开发费用税前加计扣除政策的通知》(财税〔2015〕119号)、《财政部、税务总局、科技部关于企业委托境外研究开发费用税前加计扣除有关政策问题的通知》(财税〔2018〕64号)等文件相关规定执行。
【填表】
《A107012 研发费用加计扣除优惠明细表》第50行“八、加计扣除比例及计算方法”:根据有关政策规定填报。纳税人根据实际情况从《研发费用加计扣除比例及计算方法代码表》选择相应代码填入本项。研发费用加计扣除比例及计算方法代码表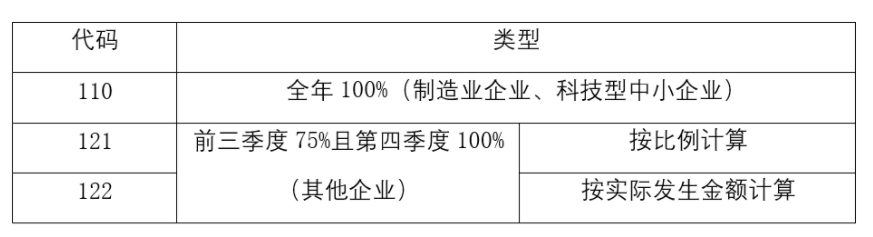
转自:小陈税务08
- 7307 人看过
0
收藏
回复
分享


 链接复制成功


