



第一类,应收账款是一种债权,当预估应收款项确实收不回时,涉及到的账务处理如下:
1) 计提坏账准备 借:信用减值损失or营业外支出贷:坏账准备2) 发生坏账借:坏账准备贷:应收账款 第二类,核对客户往来款,根据实际余额理帐并进行调账处理:借:营业外支出 贷:应收账款 无论是第一类情形还是第二类,都是减少了企业的会计利润,但,从税务角度看,是否可以在企业所得税前扣除,企业需要甄别 据国家税务总局公告2011年第25号 企业实际经营中真实发生的合理损失(即实际资产损失),可凭相关资料申报扣除;仅需填报企业所得税年度纳税申报表《资产损失税前扣除及纳税调整明细表》,不再报送资产损失相关资料。相关资料由企业留存备查,并保证资料的真实性、合法性。 未经申报的损失,不得在税前扣除。
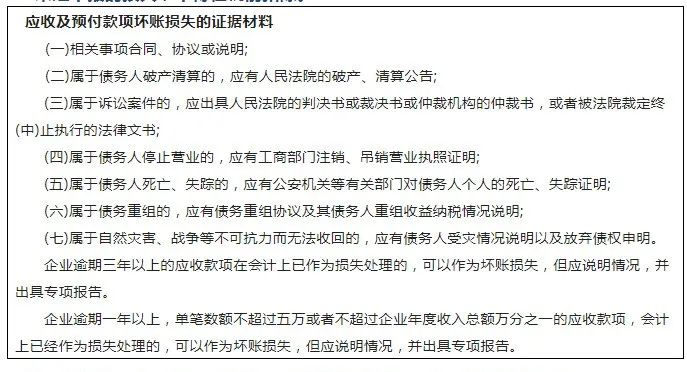 不满足真实性、合理性,无上述证据材料的相关金额,也不得在税前扣除。
- 23320 人看过
0
收藏
回复
分享


 链接复制成功


