



为支持小微企业和制造业等行业发展,提振市场主体信心、激发市场主体活力,2022年3月21日,财政部、税务总局发布了《财政部、税务总局关于进一步加大增值税期末留抵退税政策实施力度的公告》(财政部、税务总局公告2022年第14号),在公告里面多次提到小微,小型、微型、中型、大型企业,那如何判断企业是属于哪一种呢?
根据《财政部 税务总局关于进一步加大增值税期末留抵退税政策实施力度的公告》中第六条,本公告所称中型企业、小型企业和微型企业,按照《中小企业划型标准规定》(工信部联企业〔2011〕300号)和《金融业企业划型标准规定》(银发〔2015〕309号)中的营业收入指标、资产总额指标确定。其中,资产总额指标按照纳税人上一会计年度年末值确定。营业收入指标按照纳税人上一会计年度增值税销售额确定;不满一个会计年度的,按照以下公式计算:增值税销售额(年)=上一会计年度企业实际存续期间增值税销售额/企业实际存续月数×12本公告所称增值税销售额,包括纳税申报销售额、稽查查补销售额、纳税评估调整销售额。适用增值税差额征税政策的,以差额后的销售额确定。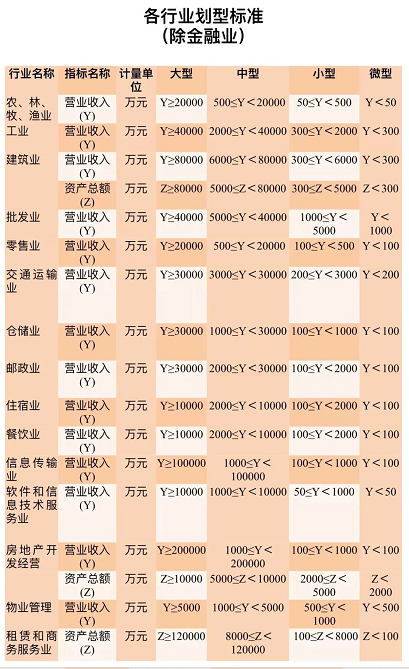 说明:
根据《财政部 税务总局关于进一步加大增值税期末留抵退税政策实施力度的公告》中第六条,本公告所称中型企业、小型企业和微型企业,按照《中小企业划型标准规定》(工信部联企业〔2011〕300号)和《金融业企业划型标准规定》(银发〔2015〕309号)中的营业收入指标、资产总额指标确定。其中,资产总额指标按照纳税人上一会计年度年末值确定。营业收入指标按照纳税人上一会计年度增值税销售额确定;不满一个会计年度的,按照以下公式计算:增值税销售额(年)=上一会计年度企业实际存续期间增值税销售额/企业实际存续月数×12本公告所称增值税销售额,包括纳税申报销售额、稽查查补销售额、纳税评估调整销售额。适用增值税差额征税政策的,以差额后的销售额确定。
说明:大型、中型和小型企业须同时满足所列指标的下限,否则下划一档;微型企业只须满足所列指标中的一项即可。
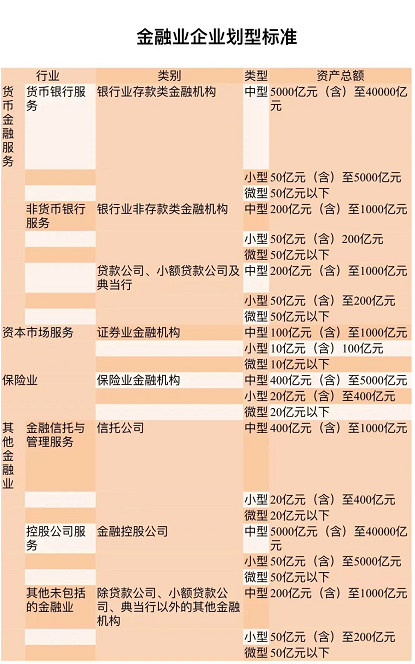
素材来源:会计资格评价网
- 8722 人看过
0
收藏
回复
分享


 链接复制成功


