



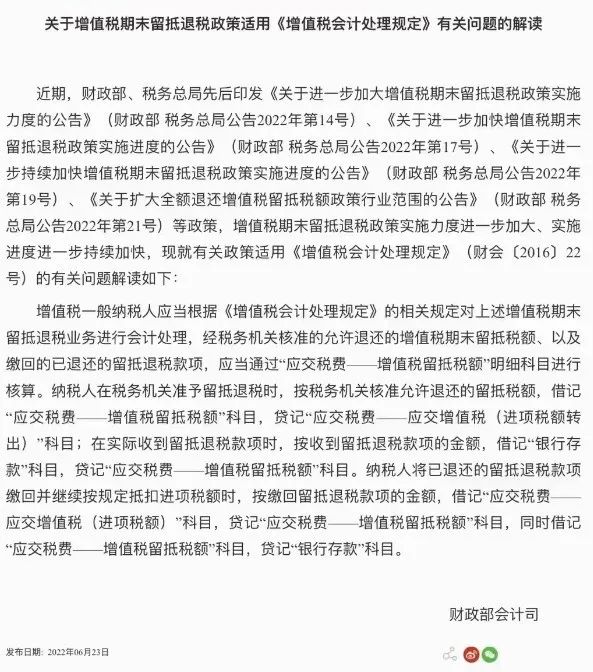
前者为提前使用增值税留抵进项税额,而后者为税收优惠,性质不同所以,入账科目不同,同时注意在现金流量表中填列的项目:
1. 税务核准的留抵退税数字后,计提:
- 2. 增值税留抵退税款打到公司银行账户后
3. 不符退税条件,将已收到的退税款交回
借:应交税费-增值税留抵税额贷:银行存款
根据2022年6月20日 财政部会计司2022年第二批企业会计准则实施问答 企业收到或缴回留抵退税款项产生的现金流量,属于经营活动产生的现金流量根据《企业会计准则》编制的现金流量表:在“收到的税费返还”项目列示根据《小企业会计准则》编制的现金流量表:在“收到其他与经营活动有关的现金”项目列示
先收到留抵退税款后缴回,并继续按规定抵扣进项税额的留抵退税款,有关现金流量在“支付的各项税费”项目列示
- 28305 人看过
1
收藏
回复
分享


 链接复制成功


