
印花立法后对申报实务的影响

2022-07-26 11:01:56

放在文章开头.gif

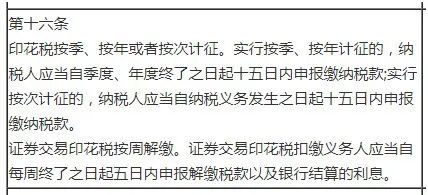
印花税法自2022年7月1日起施行,从暂行条例上升至“法”后,对申报实务有什么影响1.自行申报转为按期申报立法前:在“税费种综合申报”模块里面属于自行勾选申报的项目,和车船税等等一样,属于可根据纳税义务发生时间自行勾选的税表立法后:印花税加入到了需要核定税种的行列,且在申报期内需准时申报,如果没有发生,0申报也要报逾期未申报会产生未申报记录,如有逾期税款将产生滞纳金2. 按期申报的含义按期申报的“期”,见印花税法第十六条  640.jpg一般企业通常按“季度”部分企业由于之前有申报过印花税,有些地区的后台系统有批量核定过税种,按审批后的期间正常申报即可没有被核定过税种的企业,申报印花流程上应先核定税种3 逾期不报的影响应报未报的税种,逾期会产生每日万分之五的滞纳金做过补税或被稽查的企业都知道,之前补交过所属期以前年度期间的印花税从来没有带出过滞纳金,但是7月1日以后呢……提醒:注意按期及时完成纳税义务


  • 16316 人看过